


現地法人とは?海外支店や駐在員事務所の違い、メリットを解説
着手金・中間金無料 完全成功報酬型


現地法人とは、企業が海外で事業を行うにあたり、進出先の国や地域の法令に基づいて設立する法人のことです。海外市場への進出や国際的な事業展開を進める企業にとって、現地法人の設立は大きな選択肢の一つです。近年は経済のグローバル化を背景に、多くの日本企業が成長戦略の一環として海外進出を検討しています。
海外進出の形態には、現地法人のほか、海外支店や駐在員事務所、合弁会社などがあります。その中でも、現地で継続的に事業を展開し、販売や契約、人材採用まで含めて本格的に事業基盤を築きたい場合の有力な選択肢となるのが現地法人です。
本記事では、現地法人とは何かをはじめ、設立の目的やメリット、注意点をわかりやすく解説します。あわせて、海外支店や駐在員事務所との違いについても紹介します。
目次
現地法人とは?意味や支店、駐在員事務所との違い
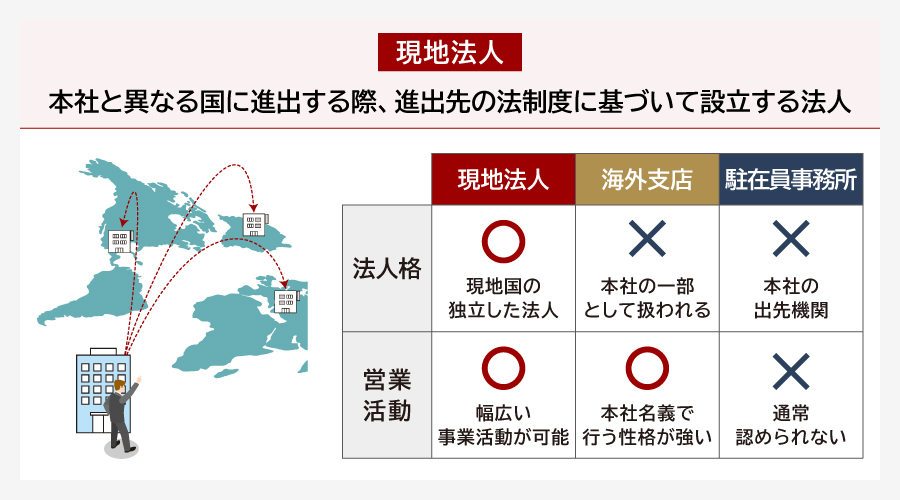
現地法人とは、企業が本社の所在国とは異なる国や地域に進出する際、進出先の法制度に基づいて設立する独立した法人を指します。例えば、日本企業がベトナムに会社を設立した場合、その会社はベトナムの法令に従って設立された「ベトナム企業」として扱われます。
現地法人の特徴は、海外支店や駐在員事務所のような出先機関ではなく、現地の法人として事業を行える点にあります。ここでは、現地法人の意味と海外支店や駐在員事業所との違いについてわかりやすく解説します。
現地法人の意味
現地法人とは、現地市場に密着し、主体的に事業を展開するための拠点です。日本企業が設立した現地法人は約2万5,000社あり、特に中国、ASEAN10、アメリカに多く設立されています。現地法人は設立国の会社法や関連法令に基づいて登記されるため、法人税などの税務をはじめ、会計基準、労務管理、商取引についても、原則として現地のルールに従って運営する必要があります。
また、現地法人はその国で法人格を有するため、自らの名義で契約を締結し、商品やサービスを提供し、必要に応じて資産を保有したり、人材を採用したりすることができます。事業内容や現地の規制によっては、資金調達や許認可取得の主体となることもあります。
なお、日本企業と現地法人が親子会社の関係にある場合には、現地法人の業績や財務状況が連結決算の対象となり、親会社の経営に影響を与えることもあります。海外事業を安定的に成長させるためには、現地法人を設立するだけでなく、ガバナンスや内部統制を適切に整備することも重要です。
現地法人と海外子会社の違い
現地法人の設立においては、親会社の株式出資が一般的です。企業と現地法人が支配関係にある場合は、その企業の海外子会社という位置づけになります。例えば、日本企業が中国に現地法人を立ち上げた場合、その中国企業は日本企業の海外子会社といえます。
ただし、現地法人という言葉は、あくまで進出先で設立された法人そのものを指す表現であり、必ずしも海外子会社とは限りません。例えば、現地のパートナー企業と合弁会社を設立した場合、その会社は現地法人ですが、出資比率や支配関係によっては海外子会社に当たらない場合もあります。
とはいえ、多くのケースでは、現地法人と海外子会社は同じ意味を持ちます。現地法人は法人格で見た場合の名称であり、海外子会社とは親会社と子会社の出資関係を表す言葉です。
現地法人と海外支店の違い
現地法人と海外支店の大きな違いとして、法人格の違いが挙げられます。現地法人(海外子会社)は法人格を有するのに対し、海外支店は独立した法人格を持たず、日本法人の一部として扱われます。そのため、契約の主体や税務申告も原則として本社が担います。
海外支店は法人登記が必要ですが、設立や撤退が比較的容易であることから、海外展開の初期段階として活用されることがあります。ただし、現地の商慣習によっては「支店では正式な契約や取引が認められない」といったケースもあるため、信用力の面では現地法人に劣る場合があります。また、税務上は現地課税の対象になるため、税制面での対策も必要です。
現地法人と駐在員事務所の違い
現地法人と駐在員事務所の大きな違いは、設立の目的と活動範囲にあります。駐在員事務所は、法的には法人格もなければ営業活動も許されない拠点です。あくまで市場調査や情報収集、取引先との関係構築といった非営利目的の活動に限定されており、売上を上げるような行為(販売・契約・請求など)はできません。
駐在員事務所は、進出前の準備段階や現地環境の把握が主な目的であるため、設置や維持にかかるコストは比較的低く抑えられます。しかし、事務所の名義では取引ができないため、ビジネスの即時展開には不向きです。また、一部の国では税務調査の対象となることもあるため、注意が必要です。
【現地法人・海外支店・駐在員事務所の比較表】
| 項目 | 現地法人 | 海外支店 | 駐在員事務所 |
|---|---|---|---|
| 設立目的 | 現地で継続的に事業を行い、売上拡大や市場開拓を進めるために設立される | 本社の一部として海外で事業活動を行うために設置される | 市場調査、情報収集、連絡業務、取引先開拓の準備などを目的に設置される |
| 法人格の有無 | あり。現地国で独立した法人として扱われる | なし。本社の一部として扱われる | なし。本社の出先機関として位置づけられる |
| 設立手続きの難易度 | 比較的高い。会社設立登記、許認可取得、資本金要件、現地役員要件などが必要になることがある | 現地法人より簡易な場合が多いが、支店登録や営業許可が必要となることがある | 比較的低い。ただし国によっては登録や届出が必要で、設置要件も異なる |
| 活動範囲 | 商品・サービスの提供、契約締結、売上計上、雇用など幅広い事業活動が可能 | 原則として営業活動が可能。契約締結や売上計上もできるが、本社名義で行う性格が強い | 原則として直接的な営業活動は不可。契約締結、売上計上、対価を伴う事業活動は通常認められない |
| 会計や税務 | 現地国の会計・税務ルールに基づき、独立して決算・申告を行うのが一般的 | 本社の損益と合算。現地で発生した所得が現地国で課税対象となることもある | 収益事業を行わない前提で課税対象外となることが多いが、活動実態によっては課税リスクが生じる |
| 向いているケース | 本格的に海外展開したい場合 | 事業活動は行うが、設立の手間やコストを抑えたい場合 | 市場調査や進出準備を目的とする場合 |
THANK YOU
お問い合わせが
完了しました
ご記入いただきました情報は
送信されました。
担当者よりご返信いたしますので、
お待ちください。
※お問い合わせ後、
2営業日以内に返信がない場合は
恐れ入りますが
再度お問い合わせいただきますよう、
よろしくお願い致します。
お急ぎの場合は
代表電話までご連絡ください。

現地法人の設立メリット
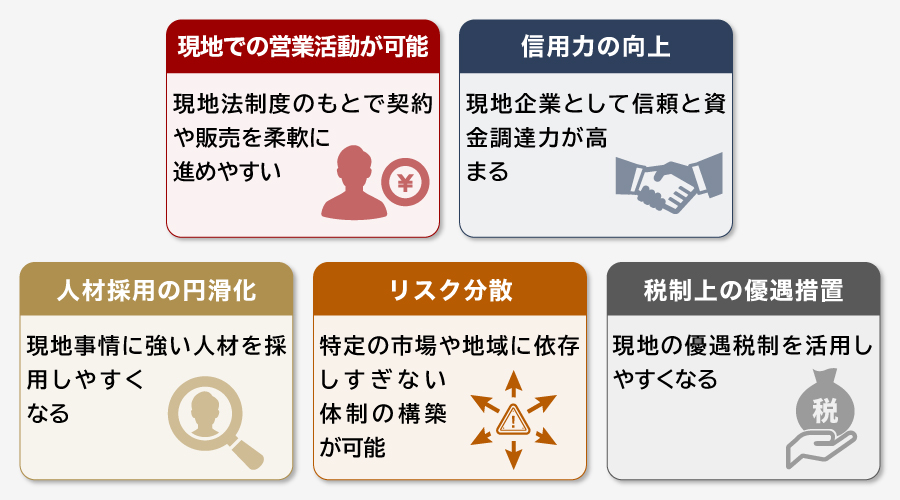
現地法人を設立するメリットについても見ていきましょう。主なメリットとして以下の点が挙げられます。
- 現地での営業活動が可能
- 現地での信用力の向上
- 現地での人材採用の円滑化
- リスク分散
- 税制上の優遇措置
それぞれのメリットについて解説します。
現地での営利活動が可能
現地法人を設立する最大のメリットは、現地の法制度のもとで自由に営業活動を行えることです。海外支店や駐在員事務所と異なり、現地法人は契約主体として自ら取引先と契約を締結し、製品やサービスを販売することができます。これは、現地法人が進出国において独立した法人格を持っているからこそ可能であり、ビジネス上の信頼性にも大きく寄与します。
海外支店の場合、本社の承認が必要となることも多く、迅速な意思決定が必要な場面ではビジネスチャンスを逃す可能性もあります。迅速な意思決定が可能となる点は現地法人のメリットといえるでしょう。また、多くの国では、入札参加や公共調達、ライセンス取得などにおいて「現地法人であること」が参加条件となることがあり、この点でも現地法人を設立する意義は大きいといえます。
また、現地法人の形を取ることで、現地パートナー企業との合弁会社の設立や資本提携もしやすくなり、進出後の事業拡大や再編にも柔軟に対応できます。
現地での信用力の向上
現地法人のメリットには信用力も挙げられます。海外市場で事業を展開するうえで重要なのが、現地での信用力の確保です。現地法人は、現地企業と同等の立場で契約・取引が可能であり、企業としての信頼性が大きく向上します。
例えば、銀行口座の開設や融資の申請、不動産の賃貸契約などにおいて、海外支店や駐在員事務所では手続きが制限されることがありますが、現地法人であれば通常の企業と同様に取り扱われるため、事業推進上の自由度が格段に広がります。
現地法人は、現地企業として金融機関との取引が可能であるため、銀行からの融資や地場のファンドとの連携、現地株主からの出資など多様な資金調達の選択肢が生まれます。これは、現地の信用市場にアクセスできない支店や駐在員事務所にはない大きな利点です。
現地での人材採用の円滑化
人材の確保がしやすい点も現地法人のメリットといえます。現地法人は、現地の雇用法に則って独自に人材を採用し、労働契約を締結できます。これにより、優秀な現地人材を確保できるほか、現地語・文化・商習慣に通じた人材によってローカル市場への適応力が高まるというメリットもあります。
また、給与体系・福利厚生・人事制度も柔軟に構築することができ、本社の制度に過度に依存する必要もありません。こうした点は、長期的に現地に根差したビジネス展開を目指す企業にとって大きな強みとなります。
さらに、現地法人の存在は、顧客や仕入先、従業員に対する安心感にもつながり、現地市場でのブランド確立だけでなく、人材採用にも好影響を与える要素となります。
リスク分散
現地法人を設立することは、リスク管理の観点でもメリットがあります。まず、複数の国や地域に事業拠点を持つことで、特定の市場や地域に依存しすぎない経営体制の構築が可能になります。例えば、ある国の政治情勢や経済環境が悪化した場合でも、他の地域で事業を継続できれば、企業全体としての影響を抑えやすくなります。
さらに、現地法人を設けることで、現地の法規制や市場環境の変化にも対応しやすくなります。現地の制度や顧客ニーズを踏まえて意思決定を行いやすくなるため、地域特性に応じた柔軟な事業運営を進めやすい点もメリットです。
加えて、現地法人が多額の負債を抱えたり、トラブルが発生したりした場合でも、通常は現地法人の責任範囲は現地法人の資産までに限定されます。これにより、日本本社への法的責任が直ちに及ぶわけではなく、リスクを抑えやすい点は現地法人を設立するメリットといえます。
ただし、親会社保証を行っている場合や、本社が契約当事者となっている場合などには、日本本社が責任を負う可能性もあるため注意が必要です。
税制上の優遇措置
現地法人は、進出先の国の法人税制度のもとで課税対象となりますが、その一方で、現地の税務上の優遇措置を活用できる場合もあります。例えば、投資奨励策として設けられた減税制度や、租税条約による二重課税の回避措置などです。
また、日本本社との取引価格(移転価格)を適正に設定すれば、グループ全体での税務戦略にも貢献します。近年では税務当局による移転価格調査も強化されていますが、現地法人として透明な会計処理・記録を行うことで、リスク管理にもつながります。
現地法人の設立デメリット
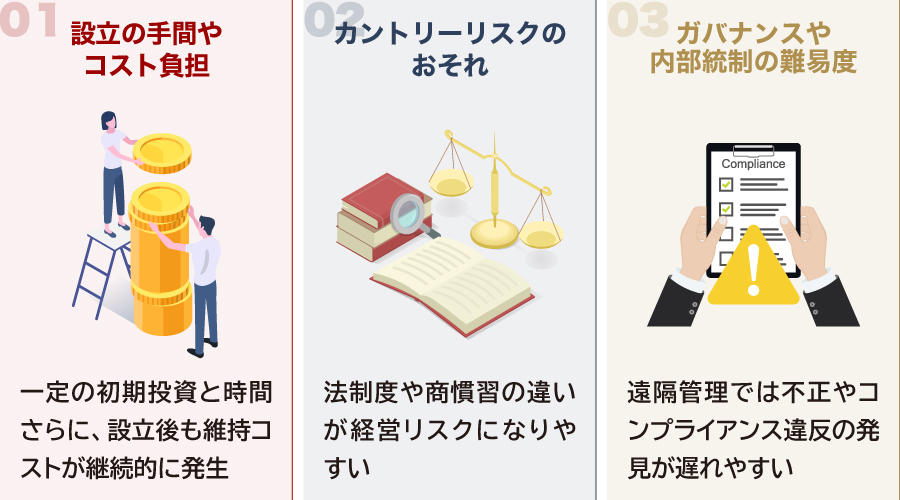
現地法人の設立を検討する際には、メリットだけでなくデメリットの理解も大切です。現地法人を設立するデメリットとして主に次のことが挙げられます。
- 設立の手間やコスト負担
- カントリーリスクのおそれ
- ガバナンスや内部統制の難易度
それぞれのデメリットについて解説します。
設立の手間やコスト負担
現地法人の設立には、一定の初期投資と時間が必要です。例えば、登記費用、弁護士・会計士への報酬、定款の作成費用、資本金の払い込み、法人口座の開設などが一般的なコストとして発生します。
国によっては、設立までに数週間から数か月を要するケースもあり、簡易に始められる支店や駐在員事務所と比べて、時間的・金銭的負担は大きくなります。さらに、設立後も会計監査、納税、法定報告、雇用管理、ガバナンス整備などの維持コストが継続的に発生するため、中長期的な運営計画と資金計画の構築が不可欠です。
カントリーリスクのおそれ
現地法人は、設立国の法律、税制、労務ルール、商慣習に従って運営されます。これは裏を返せば、日本企業の常識がそのまま通用しないリスクがあるということです。例えば、雇用契約の解雇要件や、労働時間・賃金に関する規制が日本と大きく異なるケースが多くあります。
また、契約文化や裁判制度も国によって大きく異なり、適切なリーガルチェックを怠ると、法的トラブルに巻き込まれる危険性も否定できません。特に新興国では、制度が未整備な場合や法改正が頻繁に行われることもあり、継続的な情報収集と専門家の関与が必要となります。
ガバナンスや内部統制の難易度
現地法人は、独立した法人であるがゆえに、現地任せになりすぎるとガバナンスが形骸化するリスクがあります。特に、親会社から遠隔での監督が難しい環境にある場合、不正やコンプライアンス違反が起きても発見が遅れる可能性があります。
そのため、本社と現地法人の間に適切な報告体制、承認プロセス、内部監査体制を構築することが極めて重要です。加えて、日本からの出向者だけでなく、現地人材との信頼関係や倫理観の共有といった「ソフト面のガバナンス」も重要な課題となります。
現地法人設立の際の注意点
現地法人の設立には多くのメリットがある一方で、事前に押さえておくべき注意点もあります。制度や商習慣の違いを十分に理解しないまま進出すると、設立後の運営で思わぬ負担やリスクが生じることがあります。
現地法人を設立する際に注意すべき主なポイントは次の3点です。
- 現地の法律や会計基準への対応
- 現地の市場や商習慣の理解
- 本社との管理体制の整備
それぞれのポイントについて解説します。
現地の法律や会計基準への対応
現地法人を設立する際には、進出先の国や地域の法律、会計基準、税制に従って運営する必要があります。会社設立の手続き、出資規制、外資規制、許認可、雇用ルール、税務申告の方法などは国ごとに大きく異なり、日本と同じ感覚で進めると想定外のトラブルにつながるおそれがあります。
特に注意したいのが、設立手続きだけでなく、設立後の継続的なコンプライアンス対応です。例えば、定期的な登記更新、法定書類の備置き、監査対応、労務管理、税務申告など、現地法人には継続的な管理業務が発生します。これらを適切に行わない場合、罰金や行政指導、最悪の場合は営業停止などのリスクが生じる可能性もあります。
会計面でも、現地の会計基準や申告ルールに沿った帳簿管理が求められます。本社では日本基準やIFRSで管理していても、現地では別の会計ルールへの対応が必要になることがあります。そのため、現地の会計士や税理士、法務専門家と連携し、正確な会計処理と税務対応ができる体制を整えることが重要です。
現地の市場や商習慣の理解
現地法人を設立しても、現地市場に合った事業運営ができなければ、期待した成果にはつながりません。そのため、進出前には市場特性や競争環境、顧客ニーズを十分に把握しておくことが欠かせません。
例えば、同じ商品やサービスであっても、価格に対する感覚、品質への期待、購入までの意思決定プロセスは国や地域によって大きく異なります。日本で成功したビジネスモデルが、そのまま海外でも通用するとは限りません。競合の動向や販路の構造、規制の有無なども含めて、事前の市場調査を丁寧に行う必要があります。
また、商習慣やビジネス文化への理解も大切です。商談の進め方、契約交渉のスピード感、意思決定者との関係構築の方法、アフターフォローへの期待などは、日本とは異なる場合が少なくありません。こうした違いを理解せずに事業を進めると、取引先との認識のずれや信頼関係の悪化を招く可能性があります。
さらに、採用面でも現地理解は欠かせません。労働市場の状況や人材の流動性、求職者が重視する処遇や働き方を把握したうえで、人材戦略を設計することが求められます。現地に合ったマネジメント体制を構築できるかどうかは、事業の定着に直結します。
本社との管理体制の整備
現地法人の運営では、現地での自律性と本社による統制のバランスをどう取るかが重要になります。現地に任せきりにするとガバナンスが弱くなり、本社主導が強すぎると現地の意思決定が遅くなるため、適切な管理体制を設計しなければなりません。
まず重視すべきは情報共有の仕組みです。現地法人の業績、資金繰り、主要契約、法務・労務上の課題などが、本社に適時に報告される体制を整えることが大切です。定期的な会議やレポーティングのルールを設けることで、経営判断の遅れやリスクの見落としを防ぎやすくなります。
さらに、人事や内部統制の面でも準備が必要です。現地経営陣の権限範囲、決裁ルール、不正防止の仕組み、内部監査の方法などを明確にしておかなければ、ガバナンス上の問題が起こりやすくなります。特に、海外子会社では、本社が実態を把握しにくいことから、会計不正やコンプライアンス違反が発見しづらいという課題があります。
法務面では、現地法令に従うことが大前提ですが、本社グループとしての行動規範や内部ルールとの整合も求められます。贈収賄規制、個人情報保護、輸出入規制、競争法など、国際的に問題になりやすい領域については、特に注意が必要です。このように、日本本社との管理体制を適切に整えることは、現地法人の安定運営だけでなく、グループ全体の経営管理やリスク管理の観点からも非常に重要です。
まとめ
現地法人を設立する際は、設立手続きそのものだけでなく、設立後の運営を見据えた準備が欠かせません。現地の法律や会計基準への対応、現地市場や商習慣の理解、日本本社との管理体制の整備は、いずれも事業を安定的に運営するうえで重要なポイントです。
海外進出を成功させるためには、制度面の確認だけでなく、現地で継続的に事業を回していける体制を作れるかどうかが問われます。現地の専門家も活用しながら、自社に合った進出スキームと管理体制を設計することが大切です。
M&Aロイヤルアドバイザリーでは、M&Aや事業承継に関するご相談を承っております。M&Aや経営課題に関するお悩みはお気軽にお問い合わせください。
関連記事のご案内
-

M&Aのクロージングとは?当日の手続きや流れ、前提条件をわかりやすく解説
詳細を見る
-
IPOとは?意味や上場との違い、メリットをわかりやすく解説
詳細を見る
-

M&Aの資金調達方法11選|選び方から注意点まで徹底解説ガイド
詳細を見る
-
有限会社の株式を譲渡や相続できる?事業承継の注意点を徹底解説
詳細を見る
-
事業再生ADRとは?メリットや手続き、事例をわかりやすく解説
詳細を見る
-
事業承継信託とは?メリット・デメリットをわかりやすく解説
詳細を見る
-
退職所得控除とは?控除額の計算方法や5年ルール改正をわかりやすく
詳細を見る
-
戦略と戦術の違いをわかりやすく解説!事例から学ぶ成功ポイントと注意点
詳細を見る
-
拒否権付株式とは?発行するメリットと注意点をわかりやすく解説
詳細を見る
-
合併公告とは? 官報の期間と記載例、怠った場合のリスクを徹底解説
詳細を見る


CONTACT
お問い合わせ
当社は完全成功報酬ですので、
ご相談は無料です。
M&Aが最善の選択である場合のみ
ご提案させていただきますので、
お気軽にご連絡ください。


