


事業承継信託とは?メリット・デメリットをわかりやすく解説
着手金・中間金無料 完全成功報酬型


事業承継信託とは、経営者が金融機関を活用し、自社株などの重要な財産を円滑に承継するための手段の一つです。後継者に株式を譲渡する方法には相続・贈与・売買がありますが、それぞれの承継方法にはデメリットも存在します。事業承継信託は活用の仕方によってはこれらのデメリットを最小限に抑えることが可能となります。
本記事では、事業承継信託とは何か、基本的な意味や種類、方法からメリット・デメリットまでわかりやすく解説します。また、事業承継信託が選ばれるケースや活用時の注意点についても紹介します。自社株の承継を円滑に進めたい方はぜひご覧ください。
目次
事業承継信託とは
事業承継信託とは、信託を利用した事業承継のことです。第三者に自社株を信託することで、相続時のトラブルを抑えることが可能になります。また、経営者にとっては後継者に株式を承継するタイミングを選択できるなどのメリットもあります。
ここでは、事業承継信託の仕組みや商事信託と民事信託の違い、主な活用場面について解説します。
事業承継信託の仕組み
事業承継信託とは、自社株を金融機関などに信託することで、企業の経営権を後継者へスムーズに引き継ぐ仕組みです。経営者が生前に株式を信託し、後継者を指定しておくことで、経営者の不在期間や親族間の後継者争いを防ぐことができます。
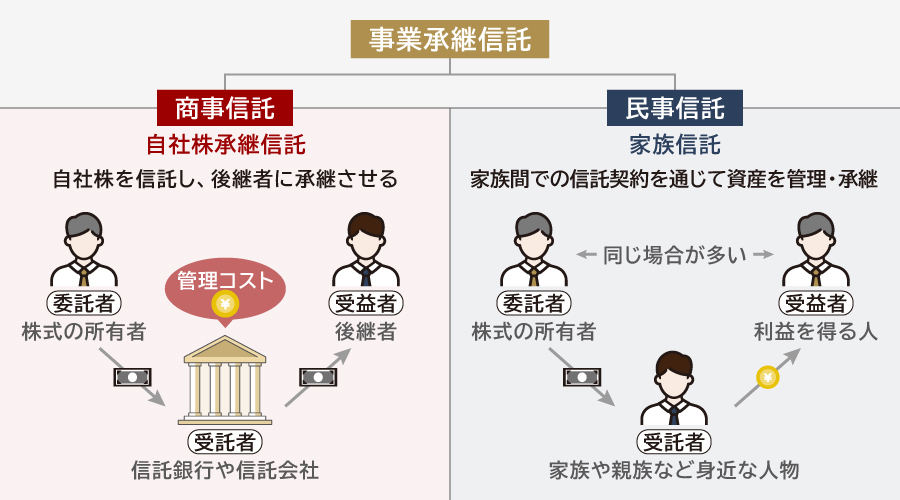
具体的には、株式の所有者である「委託者」が、信託銀行など第三者である「受託者」に株式を託し、後継者である「受益者」がその利益を受け取ります。事業承継信託の契約内容によって、株式の議決権を誰が行使するかや、後継者への経営権移転の条件を柔軟に設定することが可能です。これにより、事業承継を円滑に進めることができます。
相続や贈与に比べて自由度が高く、トラブルを避けやすいため、特に中小企業の事業承継において注目されています。事業承継信託は「民事信託」の一種として活用されることが多く、個別の事情に応じた柔軟な対応が可能です。
商事信託と民事信託の違い|自社株承継信託と家族信託
事業承継信託には、大きく「商事信託」と「民事信託」があります。両者の違いは受託者が誰かという点です。特に民事信託は、中小企業の事業承継や資産管理の手段として活用されており、2006年の信託法改正により制度が整備されて以降、その利用は増加傾向にあります。
商事信託
商事信託とは、信託銀行や信託会社などの金融機関が受託者となり、委託者から信託された財産を管理・運用する営利目的の信託です。事業承継における商事信託では、経営者が保有する自社株を信託し、あらかじめ定めた条件で後継者に承継させる「自社株承継信託」として利用されます。
商事信託は、管理コストが発生する者の専門的な知識と実務対応力があるため、契約の内容や管理体制が厳格に整備されており、信頼性が高い点が特徴です。
民事信託
一方、民事信託とは、家族や親族など身近な人物を受託者として選び、資産を管理・承継する仕組みです。特に、家族間での信託契約を通じて資産を管理・承継する「家族信託」は、民事信託の一形態として注目されています。
民事信託では信託報酬が発生しない場合が多く、商事信託と比べて費用を抑えやすい点が特徴です。ただし、公正証書の作成や弁護士や司法書士など専門家への依頼費用などがかかる場合があります。
事業承継信託が活用されるケース
事業承継信託の魅力は、他の承継方法と比べて経営者が柔軟に条件を設定しやすいことです。特に中小企業では、経営と財産がオーナー個人に集中していることが多く、株式の承継方法を誤ると、後継者争いや経営の不安定化につながるおそれがあります。事業承継信託は、誰に株式を承継させるか、誰が利益を受け取るか、いつ経営を移すかをあらかじめ設計できるため、事業承継の手段の一つとして選択されます。
以下では、事業承継信託が活用される主なケースを見ていきましょう。
承継後も経営に関わりたい場合
事業承継信託は、後継者に将来的な承継先を定めつつ、現経営者が一定期間は経営に関与したい場合に活用しやすい方法です。中小企業の事業承継では、後継者にすぐに経営のすべてを任せられるとは限りません。事業承継信託では、経営権の移転時期を調整しやすいため、後継者となる人物と信託契約は交わしつつも、一定期間は経営権を渡さないという形を取ることで段階的な承継が可能となります。
承継後も利益を受け取りたい場合
事業承継では、経営そのものは後継者に任せたい一方で、引退後の生活資金や家族の生活費を確保するため、配当や収益は受け取り続けたいと考える経営者も少なくありません。事業承継信託では、経営権と財産権を別に設計できるため、経営権は後継者に渡しつつ、配当金は受け取るという対応もできます。
将来的な承継不安を取り除きたい場合
事業承継信託は、将来の承継トラブルを未然に防ぎたい場合にも活用されます。相続後の承継の場合、経営者が現役のうちに譲渡が難しくなりますが、事業承継信託を活用すれば、元気なうちは経営に関与し、特定の条件の際に承継するというルールを定めることができます。これにより、将来の事業承継の不確実性を減らしやすくなります。
自社株の分散を防ぎたい場合
事業承継信託が特に有効なのは、相続による自社株の分散を防ぎたい場合です。非上場企業では、自社株が経営権そのものに直結します。ところが、事前の対策をしないまま相続が発生すると、複数の相続人に株式が分散し、後継者が十分な議決権を確保できなくなることがあります。事業承継信託を活用すれば、株式を誰に集中的に承継させるかをあらかじめ設計しやすくなるため、経営権の分散防止に役立ちます。
THANK YOU
お問い合わせが
完了しました
ご記入いただきました情報は
送信されました。
担当者よりご返信いたしますので、
お待ちください。
※お問い合わせ後、
2営業日以内に返信がない場合は
恐れ入りますが
再度お問い合わせいただきますよう、
よろしくお願い致します。
お急ぎの場合は
代表電話までご連絡ください。

事業承継信託のメリット
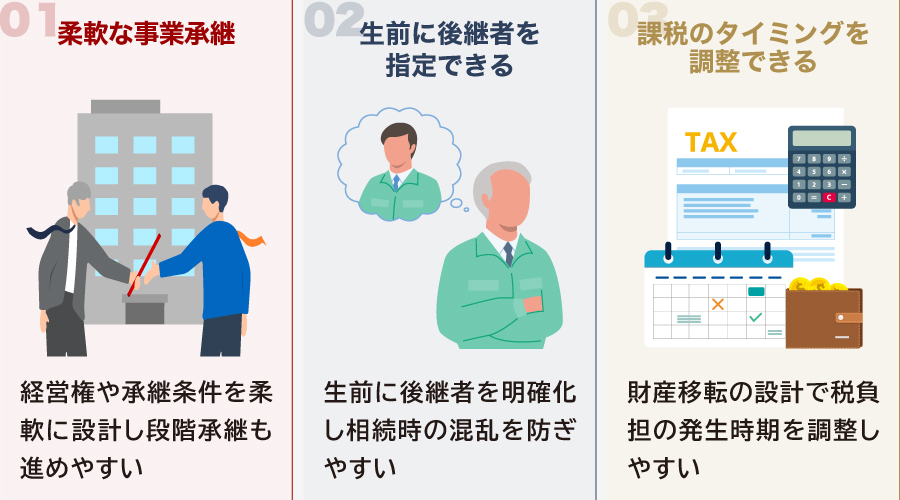
親族承継信託は、中小企業やオーナー企業にとって自社株をどのように承継するかを柔軟に設計できるため大変魅力的な方法です。特に、議決権指図権や解約権、信託終了時期を適切に設けることで、経営者にとって理想的な承継が実現できる可能性が高まります。
事業承継信託のメリットとして主に次の点が挙げられます。
- 柔軟な事業承継ができる
- 生前に後継者を指定できる
- 課税のタイミングを調整できる
それぞれのメリットについて解説します。
柔軟な事業承継ができる
事業承継信託の大きなメリットは、経営者が理想とする形で事業承継を設計できる点です。委託者である経営者が自社株の承継条件をあらかじめ指定でき、事業の方向性や価値観を反映した承継を実現できます。
また、議決権の指図権と配当などの財産権を分離できるため、経営権を保持しつつ後継者に経済的利益を与えるなど、柔軟な設計が可能です。特に相続の場合は親族間での協議に時間がかかり、経営者が不在となるリスクがありますが、事業承継信託を活用することで、万が一の事態にも備えることができます。
さらに、後継者として指定した人物にすぐ全ての経営を任せるのが難しい場合でも、信託契約を交わして経営者が事業に関わり続け、一定期間後に承継するよう設計すれば、段階的な承継が実現します。後に不適任だと判明した場合でも、信託契約に解任条項を設けておけば、承継した後のリスクを低減しやすくなります。
生前に後継者を指定できる
事業承継信託では、経営者があらかじめ後継者を指定することができ、親族間や株主間での争いを未然に防ぐことが可能です。一般的な相続では、複数の相続人に自社株が分散し、経営権が不安定になる可能性がありますが、信託契約を利用することで後継者に株式や議決権を集中させることができます。
例えば、「長男のみに株式の受益権を与える」と信託契約で明確に定めておけば、他の相続人が異議を唱えた場合でも、信託契約が法的に有効である限り、裁判所で承継内容の正当性が認められる可能性が高く、トラブルを防ぎやすくなります。
この仕組みにより、万が一経営者が急逝した場合でも、すぐに後継者へ経営権を移行できる体制を整えられる点が事業承継信託の大きなメリットです。 経営者の死亡時だけでなく、意思判断能力が低下した場合にも指定の後継者に受益権や議決権が引き継がれるため、混乱を最小限に抑えられます。
課税のタイミングを調整できる
事業承継信託では、財産移転のタイミングを設計することで、税金の発生時期を調整することができます。通常、自社株を後継者に譲渡する場合、その時点で贈与税や相続税、所得税が課されます。しかし、事業承継信託を活用した場合、信託を行った時期ではなく、受益者が財産を受け取ったタイミングで贈与税または相続税が発生します。
ただし、設計によっては信託開始時に贈与税が発生するケースもあります。発生する税負担は方法や設計条件によって異なるため、制度の利用にあたっては税務上のリスクとルールを正確に理解し、専門家の助言を受けることが大切です。
事業承継信託のデメリット
事業承継信託はメリットがある一方で、制度特有の課題や法的な不確実性も存在します。そのため、検討する際にはメリットだけでなく、デメリットも理解し、他の承継方法と比較検討することが承継時のリスクを抑えるうえで大切です。
事業承継信託の主なデメリットは次のとおりです。
- 管理コストがかかる
- 遺留分侵害額請求のおそれがある
- 事業承継税制の対象外となる
- 信託契約後の変更・解除が難しい
それぞれのデメリットについて解説します。
管理コストがかかる
事業承継信託の一つ目のデメリットは、管理コストがかかるということです。例えば、金融機関の商事信託(自社株承継信託)を利用する場合には、契約締結時に信託報酬として数百万、さらに管理費として年間数十万のコストが発生します。
民間信託(家族信託)を利用する場合は、これらのコストは抑えることができますが、専門的な知識や手続きが必要であり、これを外部の専門家に依頼する場合、依頼費用が発生します。特に、信託契約の設計や税務対策、法的な手続きには高度な専門知識が要求されるため、弁護士や税理士、信託銀行といった専門家の協力が不可欠です。
また、信託の管理には定期的な報告や監査が求められる場合があり、その対応もコストにつながります。こうした管理コストは、事業承継信託を利用するうえで大きな負担となるため、事前に十分な資金計画を立てておくことが重要です。事業承継信託を選択する際には、これらのコストが事業の財務状況に与える影響を慎重に評価し、他の承継方法と比較しながら総合的に検討することが求められます。
遺留分侵害額請求のおそれがある
事業承継信託を用いる場合、他の相続人から遺留分侵害額請求を受ける可能性がある点に注意が必要です。遺留分とは、民法上の相続人に最低限保障される遺産の割合であり、これを侵害された相続人は金銭での補填を請求する権利があります。
ただし、信託財産が遺留分侵害額請求の対象となるかどうかについては、法的な解釈が分かれており、未確定な部分があります。一部の見解では、信託法を民法の特別法と解釈し、遺留分請求が認められないとする立場がある一方で、他の相続人の法定権利を保護する観点から信託財産も請求対象になるとする立場も存在します。
そのため、契約によって受益権を取得した後継者が、遺留分侵害額請求を受け、金銭的な補償を求められるケースもあり得ます。遺留分の請求を回避するためには、他の相続人にも最低限の遺産を残すなどの配慮が必要です。また、事業承継信託の設計段階で相続人全員の合意を得たり、専門家の助言を受けたりすることが推奨されます。
事業承継税制の対象外となる
事業承継信託を活用した場合、事業承継税制の対象とはなりません。信託を利用すると、株式の権利関係が通常の贈与や相続とは異なるため、事業承継税制の適用を受けられない点に注意が必要です。
事業承継税制は、後継者が非上場株式を承継する際に、一定の要件を満たすことで相続税や贈与税の納税猶予を受けられる制度です。親族内承継などでは、この制度により、後継者の税負担を軽減することができます。しかし、信託を活用した事業承継では、この制度の前提に当てはまらないため、現在の法律では認められていません。
そのため、後継者の税負担を抑えたい場合は、信託を使う方法だけでなく、贈与や相続など他の承継方法も含めて検討することが大切です。事業承継信託を活用する際は、税務上の扱いを踏まえたうえで、専門家と相談しながら承継計画を立てると安心です。
信託契約後の変更・解約が難しい
事業承継信託は、承継のタイミングや条件を決められるなど柔軟性が高い一方で、一度締結された信託契約の変更や解約が難しいという点もデメリットとして挙げられます。信託契約は法律上の拘束力を持ち、契約内容の変更や解約には、受託者や受益者の同意が必要であり、場合によっては裁判所の許可を得る手続きが求められることもあります。
また、信託契約を解約する場合は、信託の目的がすでに達成されているか、終了事由を証明する必要があるため、手続きに時間がかかることが一般的です。したがって、事業承継信託を利用する際には、事前に契約内容を慎重に検討し、長期的な視野での計画が求められます。
契約の柔軟性を確保するためには、最初の信託契約の段階で、将来の変更の可能性についても考慮した条項を含めることが推奨されます。
事業承継信託の主な方法
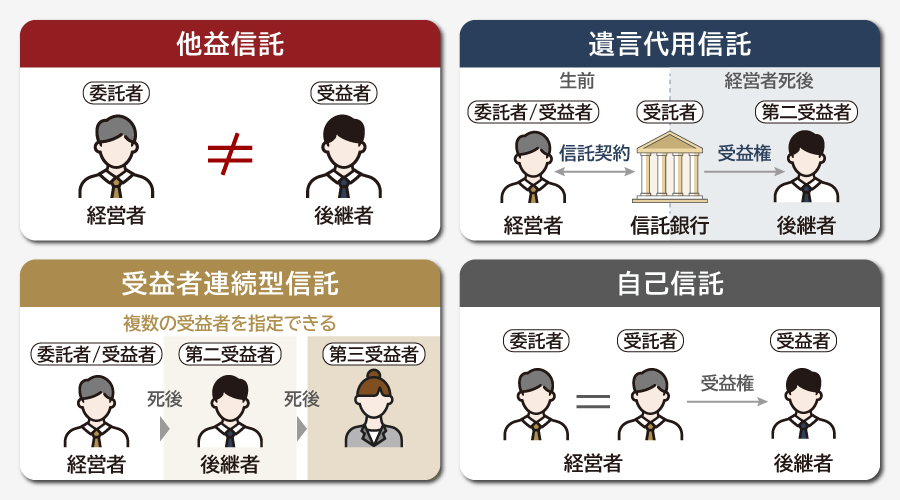
事業承継信託として代表的な方法には、他益信託、遺言代用信託、受益者連続信託などがあります。 他にも、信託終了時に自社株を誰に帰属させるかを定める「帰属権利者型信託」が用いられる場合もあります。
ただし、実務上は承継の目的や後継者の状況に応じて設計が異なるため、ここでは代表的な方法を紹介します。
- 他益信託
- 遺言代用信託
- 受益者連続型信託
- 自己信託
それぞれについて説明します。
他益信託
他益信託とは、委託者と受託者が別の者である信託契約です。事業承継の場面では、経営者を委託者、後継者を受益者とすることが一般的です。他益信託では、後継者は配当金などの経済的利益を受け取る権利を得ます。
一方、議決権や経営権については、信託契約で柔軟に設定することが可能であり、経営者が指図権を保持して実権を維持する形や、受託者や受益者が議決権を行使する形など、契約内容によって幅広い設定が可能です。
信託時期は、経営者の死亡や一定期間経過後など、任意に設定できます。他益信託を活用することで、後継者の正当な立場を明確にしながら、経営者が実権を手放さずに事業承継を計画的に進めることが可能です。
遺言代用信託
遺言代用信託とは、経営者が生前に信託銀行や信託会社と契約を結び、自社株を信託する仕組みです。生前は経営者自身が受益者となり、株式の配当を受け取りますが、死亡後には契約で指定した後継者が受益者となり、受益権を取得します。
受益権には、配当金の受領権が含まれ、議決権の指図権についても、信託契約で定めることで実質的な事業の支配を可能にします。議決権を受託者に委ねるか、後継者に指図権を与えるかは、契約内容に応じて柔軟に設定できます。
遺言書と異なり、遺言代用信託は契約時点で効力を発生させるため、経営者が生前に後継者を指名し、承継計画を確認できる点が特徴です。また、検認手続きが不要であったり、他の相続人との協議が不要となるため、相続時のトラブルを未然に防ぐ有効な手段とされています。ただし、遺留分には配慮が必要です。
受益者連続型信託
受益者連続型信託とは、複数の受益者を指定できる方法です。遺言代用信託では、経営者が亡くなった後に指定した後継者が受益権を取得します。これに対し、受益者連続型信託は、指定した後継者が不慮の事故などで死亡した場合の次の受益者をあらかじめ定めておくことができます。
これにより、万が一の事態によって経営者が不在となることを防ぐことができます。ただし、信託法第91条により、信託契約の効力発生後30年を超える場合には、受益権の承継は一度しか認められない点に注意が必要です。
自己信託(信託宣言)
自己信託(信託宣言)とは、委託者が自らの財産を信託財産とする信託方法であり、民事信託の一つです。自己信託は信託銀行や信託会社、家族などの第三者と信託契約を結ぶ上記3つの方法とは異なり、委託者と受託者が同一である点が特徴です。この方法は2007年の信託法改正によって導入された制度であり、経営者の意志表示によって成立することから近年広く利用されています。
自己信託では、信託銀行や信託会社への報酬が発生しません。ただし、意思表示を明確にするために公正証書の作成が必要となるため、専門家に依頼することが一般的です。専門家への報酬を考えると費用が安いとはいえませんが、信託銀行等に依頼する場合の年間の管理費用などを抑えることができます。ただし、他益信託とは異なり、設定時に贈与税がかかる場合があります。
なお、自己信託と自益信託は混合されがちですが、自益信託は受益者が委託者と同一であることを指すため混合しないように注意しましょう。自己信託では自分以外の相手を受益者を設定する必要があります。
事業承継信託の注意点
事業承継信託は、自社株の承継や後継者の指定を柔軟に設計できる便利な仕組みですが、導入すればそれで安心というものではありません。特に、自社株を対象とする場合は、相続・税務・親族関係・会社経営が複雑に絡み合います。
事業承継信託は制度の柔軟性が高い分、設計を誤ると、かえって承継後のトラブルを招くおそれもあります。そのため、事業承継信託を活用する際は、メリットだけでなく、実務上の注意点もあらかじめ押さえておくことが大切です。ここでは、特に確認しておきたい3つのポイントを解説します。
みなし相続に注意する
事業承継信託では、信託財産である自社株そのものの名義が変わっても、税務上は通常の贈与や売買とは異なる扱いになることがあります。 特に受益権の内容や移転のタイミングによっては、相続税や贈与税の課税関係が生じるため注意が必要です。
実務で問題になりやすいのが、形式上は信託であっても、実質的には財産を承継させたと評価されるケースです。例えば、委託者の死亡をきっかけに受益権が後継者へ移る設計では、税務上「みなし相続財産」として扱われる可能性があります。
また、受益者連続型の設計などでは、一次相続だけでなく、その後の承継段階でも課税関係が問題になることがあります。制度の見た目だけで判断すると、想定外の税負担が発生するおそれもあります。課税の有無や評価方法は契約内容によって変わるため、導入前には必ず税理士などの専門家と確認しておきましょう。
遺留分に配慮する
事業承継信託を使って自社株を特定の後継者に集中させても、他の相続人の遺留分の問題がなくなるわけではありません。ここを見落とすと、承継後に親族間の対立が表面化し、経営の安定に悪影響を及ぼす可能性があります。
遺留分とは、法定相続人に保障された最低限の取り分です。事業承継信託を活用し、後継者に自社株を集中的に承継させた結果、他の相続人が十分な財産を受け取れない場合には、遺留分侵害額請求が行われることがあります。
事業承継信託は有効な手段ですが、遺留分への配慮なしに進めると、かえって承継後の紛争リスクを高めかねません。後継者のための制度として考えるだけでなく、他の相続人への説明や代償手段まで含めて検討することが重要です。
親族や関係者の理解を得る
事業承継信託は、契約上きれいに設計できても、親族や関係者の理解が得られなければ、実際の承継は円滑に進みません。 特に非上場企業の事業承継では、制度そのものよりも、人間関係の調整が大きな課題になることが少なくありません。
例えば、経営者としては後継者を一人に決めていても、他の家族は納得していないことがあります。また、長年会社を支えてきた役員や従業員、取引先、金融機関に対して説明が不十分だと、承継後の経営体制に不安を持たれることもあります。
特に注意したいのは、親族内で「なぜその後継者なのか」「なぜ株式を集中させるのか」という納得感がないまま進めてしまうことです。この状態では、相続発生後に不満が噴き出しやすくなります。事業承継信託を活用する際は、制度設計と同じくらい、説明と合意形成が重要になると考えておきましょう。
信託に詳しい金融機関や専門家に相談する
事業承継信託は、一般的な相続対策や遺言作成と比べても、検討すべき論点が多い制度です。自社株の承継だけでなく、議決権の持たせ方、受益権の設定、相続税や贈与税の課税関係、遺留分への配慮、会社法上の整理などを一体で考える必要があります。制度の自由度が高い分、自己判断で進めると、意図しない契約内容になったり、税務上の不利益が生じたりするおそれがあります。
特に非上場株式を対象とする事業承継信託では、形式上は問題がないように見えても、実務では運用が難しいケースがあります。例えば、後継者にどのタイミングで経営権を移すのか、現経営者がどこまで利益を受け取るのか、他の相続人にどう配慮するのかによって、適切な設計は大きく変わります。
そのため、事業承継信託を検討する際は、信託に詳しい金融機関や、弁護士・司法書士・税理士などの専門家に相談しながら進めることが重要です。特に、法務だけ、税務だけといった個別視点ではなく、事業承継全体を見渡して助言できる体制が望ましいでしょう。
まとめ
事業承継信託は、自社株のスムーズな引き継ぎを目指す経営者にとって有効な手段です。承継の時期を柔軟に設定できるため、経営者が元気なうちは経営に関与し、万が一の事態が陥った際には指定した後継者に相続させるということができます。これにより、想定していない人物が会社の経営を担うことを防ぐことができます。
しかし、事業承継信託を活用する場合には、管理コストや遺留分への配慮、信託契約の条項の設計といった課題もあるため、慎重な計画が求められます。そのため、制度を利用する際には専門家からのアドバイスを受けることをおすすめします。
なお、事業承継では第三者へ譲渡するM&Aも広がってきています。事業承継は短期間で進めれるものではありません。早期の計画と準備が成否に直結します。現段階では事業承継を検討していない場合でも、将来的に会社を承継したいとお考えの方はM&Aロイヤルアドバイザリーへお気軽にお問い合わせください。貴社の成長と成功を全力でサポートいたします。
関連記事のご案内
-

自己資本比率とは?目安と計算方法、業種別平均をわかりやすく解説
詳細を見る
-
EBITDAとは?読み方や計算方法、営業利益との違いを徹底解説
詳細を見る
-
合弁会社とは?メリットや設立方法、注意点から事例までわかりやすく解説
詳細を見る
-
ディスクロージャーとは?意味や目的、企業の知るべき注意点を解説
詳細を見る
-
暦年贈与とは?税制改正と7年ルール、相続税対策と生前贈与の注意点
詳細を見る
-
減価償却の節税メリット|中小企業が知るべき5つの活用法と対策
詳細を見る
-
業務提携とは?資本提携・業務委託・役務提供との違いをわかりやすく
詳細を見る
-
ワラントとは?株価への影響、仕組みや権利行使をわかりやすく解説
詳細を見る
-
会長と社長の違いとは?どちらが偉いのか、権限や役割を徹底解説
詳細を見る
-
M&Aにおける退職金は?スキーム別に役員・従業員の違いを解説
詳細を見る

CONTACT
お問い合わせ
当社は完全成功報酬ですので、
ご相談は無料です。
M&Aが最善の選択である場合のみ
ご提案させていただきますので、
お気軽にご連絡ください。


