


IPOとは?意味や上場との違い、メリットをわかりやすく解説
着手金・中間金無料 完全成功報酬型


IPO(新規株式公開)とは、資金調達や知名度の向上などを目的に、未上場企業が証券取引所を通じて株式を発行し、一般投資家に公開するプロセスを指します。IPOを実施することで、株式の流動性が高まり、企業や株主は市場での株式の売買が可能になります。
IPOは企業だけでなく、社員や投資家にもメリットをもたらします。しかし、気を付けなければいけない注意点もあります。本記事では、IPOの意味から上場との違い、メリット・デメリットに加えて、IPOのスケジュールや審査基準、発生する費用から成功させるためのポイントまでわかりやすく解説します。
目次
IPO(新規株式公開)とは?意味をわかりやすく解説
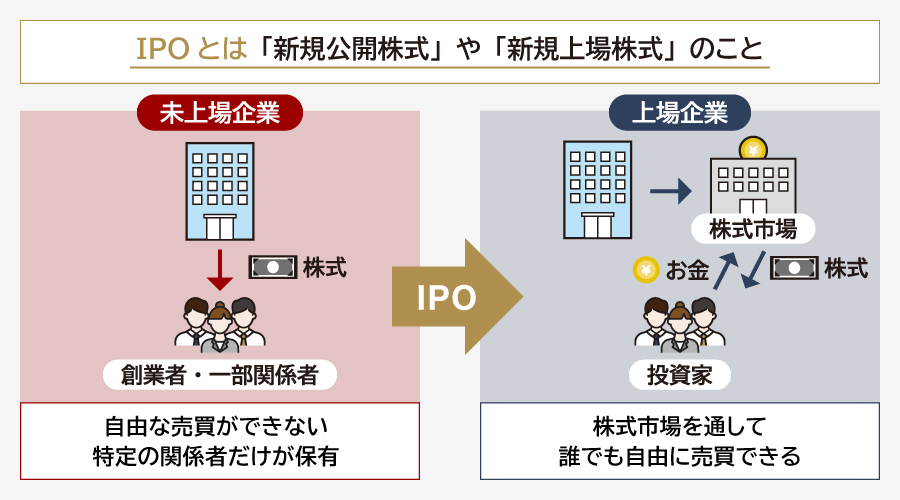
IPOとは「Initial Public Offering」の略であり、「新規株式公開」や「新規上場株式」を意味します。未上場企業の場合、株式を保有できるのは主に創業者や関係者、ベンチャーキャピタルなどに限られます。しかし、IPOを通じて証券取引所に上場することで、企業は不特定多数の投資家に株式を売ることができ、投資家も自由に売買ができるようになります。
IPOの意味
IPOとは、企業や株主が未上場株を初めて市場に公開することです。これには、企業が新株を発行する「公募」と既存株主が保有する株式を放出する「売出」の2つの方法があります。両者の大きな違いは、企業の発行する株式数が増えるかどうかにあります。
公募では新たな株式を発行するため、総数が増え、既存株主の持株比率が下がります。一方、売出は出回る株式の数は変わらないため他の株主の持株比率は変わりません。公募と売出の違いを表にまとめると次のとおりです。
| 項目 | 公募 | 売出 |
|---|---|---|
| 定義 | 企業が新しく株式を発行して資金を調達する方法 | 既存株主が保有する株式を市場で売却する方法 |
| 目的 | 資金調達、財務基盤の強化 | 株式の流動性の向上 |
| 株式の発行 | 新株を発行 | 既存株を売却 |
| 株式の希薄化 | 希薄化が発生 | 希薄化は発生しない |
IPOの目的
IPO(新規株式公開)の主な目的には、資金調達の幅を広げること、企業としての信用力を高めること、そして株式の流動性を確保することがあります。未上場企業の場合、資金調達の手段は金融機関からの借入や一部の投資家からの出資などに限られやすくなりますが、IPOを行うことで不特定多数の投資家から広く資金を集められるようになります。
また、IPOによって上場企業になることは、取引先や金融機関、投資家などのステークホルダーに対して一定の信頼性を示すことにもつながります。IPOでは厳格な審査や情報開示が求められるため、上場そのものが企業の信頼性を示す一つの材料として受け止められやすいためです。さらに、将来的な資本提携やM&A、組織再編などの選択肢も広げやすくなります。
IPOと上場の違い
IPOと上場はほぼ同じ意味で使われますが、厳密には少し違います。IPOは未上場企業が初めて株式を一般に公開し、証券取引所へ新規上場することを指します。これに対して上場は、企業の株式が証券取引所で売買できる状態になることを広く表す言葉です。
つまり、IPOはあくまで「新しく株式を公開すること」を示すのに対し、上場はその結果として株式が市場で取引される状態まで含んだ用語といえます。実際のビジネスの場面では両者が同じ意味で使われるケースも少なくありませんが、IPOは新規公開のタイミングに焦点を当てた言葉、上場はより広い概念として理解すると違いがわかりやすくなります。
THANK YOU
お問い合わせが
完了しました
ご記入いただきました情報は
送信されました。
担当者よりご返信いたしますので、
お待ちください。
※お問い合わせ後、
2営業日以内に返信がない場合は
恐れ入りますが
再度お問い合わせいただきますよう、
よろしくお願い致します。
お急ぎの場合は
代表電話までご連絡ください。

IPOによる企業のメリット
IPOのメリットは、資金調達や信用力の向上などさまざまです。また、知名度が上がることで、優秀な人材を採用できたり、すでに働いている従業員のモチベーション向上にもつながります。
IPOによる企業の主なメリットとして次のことが挙げられます。
- 資金調達の多様化
- 社会的信用の向上
- 内部管理体制の強化
- 採用力・従業員エンゲージメントの向上
それぞれのメリットについて解説します。
資金調達の多様化
IPOは、企業が株式を公開市場で売却することで大規模な資金を調達する手段として広く利用されています。IPOを通じて得られる資金は、企業の成長や拡大を促進するための重要な資源となります。特に、製品開発や市場拡大、新しい設備投資、人材の確保に必要な資金を迅速に調達できる点が大きなメリットです。
IPOによる資金調達は、通常の銀行融資と比較しても、より大規模です。また、IPOは企業の財務基盤を強化し、信用力を高めることで、将来的な追加の資金調達を容易にします。さらに、IPOを通じて調達した資金は返済が不要なため、成長戦略に集中して活用することができます。
社会的信用の向上
IPOは社会的信用といったメリットももたらします。上場企業となるためには、証券取引所の審査や条件をクリアする必要があり、透明性を持った情報開示が求められるため、社外からの信頼が高まります。また、透明性の確保は、企業の内部統制やガバナンスの強化につながり、これにより企業はより多くの投資家や取引先からの信頼を得ることができます。
加えて、IPOは企業の知名度を向上させる機会でもあります。上場によってメディアの注目が集まり、広範な報道や分析が行われることで、企業名が広く認知されるようになります。これは、消費者やパートナー企業に対するブランドイメージの強化につながり、マーケットでの競争優位性を高める要因となります。IPOは企業の市場での存在感を高め、持続的な成長を実現するための基盤を築く役割を果たします。
内部管理体制の強化
IPOを実施することで、企業は内部管理体制の強化を図ることができます。上場企業としての信頼性を確保するためには、透明性の高い経営が求められ、これが内部管理の強化につながります。具体的には、財務報告の精度向上や、リスク管理の徹底、コンプライアンスの遵守が挙げられます。これらは投資家やステークホルダーに対する信頼性を高めるだけでなく、企業内部の機能を効率的に運用するための基盤を作ります。
また、IPOに伴う監査や法令遵守のプロセスを通じて、企業の経営陣や従業員の意識改革を促進する効果もあります。これにより、企業文化がより透明で責任感のあるものへと変わり、長期的な成長と持続可能性を支えることができます。さらに、外部の投資家や市場からの評価を受けることで、経営方針や戦略の見直しが行われ、企業の競争力が強化されます。
採用力・従業員エンゲージメントの向上
IPOを行うことは、企業にとって優秀な人材を確保するための手段にもなります。上場企業になることで、企業は市場での知名度や信頼性を高め、優れた人材にとって魅力的な職場として認識されやすくなります。
さらに、IPOの実施に伴い、企業はストックオプションや株式報酬といったインセンティブを提供しやすくなります。これらの報酬は、特に成長意欲の高い人材に対して強い魅力を持ち、企業の長期的な発展に貢献する人材を引き留めるための有力な手段となります。ストックオプションは、企業の成功が従業員の経済的利益に直結するため、社員のモチベーション向上にも寄与します。
IPOによる社員のメリット
IPOは企業だけでなく、企業で働く社員にもメリットをもたらすことがあります。ここでは主な社員のメリットについて見ていきましょう。
IPOによる社員の主なメリットとして次のことが考えられます。
- 会社の上場による安心感
- ストックオプションなどのインセンティブ獲得機会
- 上場経験によるスキル向上
それぞれのメリットについて解説します。
会社の上場による安心感
IPOの実施は、企業そのものだけでなく、そこで働く従業員にも大きなメリットをもたらします。その中でも特に重要なのが、社会的信頼の向上です。IPOを成功させることは、企業が市場での評価を得たことを示すものであり、その企業に属する従業員にとっても、個人の信頼性や信用度が高まる要因となります。
上場によって社会的信用や知名度が高まることで、従業員は「社会に認められた企業で働いている」という実感を得やすくなります。特に若手社員にとっては、企業の成長が外部から評価されることが強いモチベーションとなるでしょう。また、株価や業績などの数値を通じて、自身の業務が企業全体に与える影響を実感しやすくなり、やりがいや責任感、自信の向上につながります。
ストックオプションなどのインセンティブ獲得機会
IPOは、従業員にとって資産形成の機会を広げるメリットがあります。IPOの準備段階で企業によってはストックオプション制度が導入されます。ストックオプション制度とは、あらかじめ決められた価格で自社株を購入できる権利を従業員に付与する仕組みです。
上場後に株価が上昇すれば、その差額分が従業員の利益になります。給与とは別にまとまった収入を得られる可能性があるため、資産形成の手段として注目されています。
上場経験によるスキル向上
IPOは社員にとっても多くのメリットをもたらしますが、その中でも特に注目すべきは上場経験を通じたスキルの向上です。IPOプロセスは複雑で、多岐にわたる業務が必要となるため、社員は通常の日常業務を超えた新たなスキルを習得する機会を得ます。例えば、IPO準備の一環として、財務報告の精度向上や法令遵守の強化が求められるため、会計や法務に関する専門知識が磨かれることになります。
このように、IPOを通じて得られるスキルは、社員にとって長期的なキャリアの礎となり得るのです。上場体験を通じて得られる知識や経験は、社員の市場価値を高め、さらなるキャリアアップのチャンスを広げることにつながります。これらのスキル向上は、社員個人の成長にとどまらず、企業全体の競争力強化にも寄与します。
IPOによる投資家のメリット
IPOは投資家にもさまざまなメリットをもたらします。特に株式の流動性が高まるため、既存株主にとっては売却による利益や企業価値の向上による株価上昇が期待できます。ここでは投資家のメリットについて見ていきます。
IPOによる投資家のメリットとして次のことが挙げられます。
- 株式の流動性の向上
- 企業情報の透明性の向上
それぞれについて解説します。
株式の流動性の向上
IPOは、企業が株式を一般の投資家に公開するプロセスであり、これにより株主にとって株式の流動性が大幅に向上します。未上場企業の株式は通常、限られた市場でしか取引できず、売買が困難であるため、株主が現金化したい場合には制約が多いのが現実です。
しかし、IPOによって株式が証券取引所に上場されると、株主はより多くの投資家が参加する公開市場で株式を売買できるようになります。これにより、株式の売却が容易になり、必要なときに現金化できる柔軟性が高まります。
また、流動性の向上は株式の価値を反映しやすくするため、株主は市場の需要と供給に基づいて適切な価格での取引が期待できます。さらに、流動性が向上することで、株式を担保にした融資を受けやすくなるなど、資金調達の選択肢も広がります。
企業情報の透明性の向上
IPOのメリットには透明性の向上もあります。企業がIPOを実施する際には、財務状況や経営戦略に関する詳細な情報を公開する義務があります。これにより、投資家はより多くの情報を基に投資判断を下すことが可能になり、リスクをより正確に評価できるようになります。
さらに、IPOを通じて市場での株式取引が可能になることで、その後投資家は市場価格で株式を売買できるようになります。市場価格は、需要と供給によって決定されるため、公正な評価がなされるとされています。
また、株式市場での取引は、株主にとって資産の評価をリアルタイムで確認できるメリットもあります。これは、特に長期的な投資戦略を持つ投資家にとって、資産管理やポートフォリオの調整を行う上で重要な要素となります。
IPOのデメリット
IPOにはメリットがある一方で、デメリットやリスクも存在します。IPOのデメリットとして主に次のことが挙げられます。
- 上場準備の負担が大きい
- 上場維持コストがかかる
- 情報開示が必要になる
- 株主を意識した経営が求められる
- 買収リスクが高まる
それぞれのデメリットについて解説します。
上場準備の負担が大きい
IPOを目指す企業は、上場審査に向けて社内体制を大きく見直す必要があります。たとえば、会計処理の整備、規程類の作成・改定、内部統制の構築、取締役会や稟議体制の見直しなど、対応すべき項目は多岐にわたります。通常業務と並行して進めなければならないため、経営陣だけでなく、経理・法務・人事・総務など管理部門にも大きな負荷がかかります。
また、監査法人や証券会社への対応、審査書類の作成、質疑応答への準備も必要です。上場準備は短期間で終わるものではなく、数年単位で進むことも珍しくありません。そのため、IPOは企業にとって大きな成長機会である一方、準備段階では人的・時間的な負担が重くなりやすい点に注意が必要です。
上場維持コストがかかる
IPOは上場したら終わりではなく、上場後も継続的にコストが発生します。代表的なものとしては、上場料や年次の上場維持費用のほか、監査報酬、株主総会の運営費、開示書類の作成費用、証券代行に関する費用などが挙げられます。上場企業として求められる体制を維持するには、一定の固定費を見込んでおく必要があります。
特に、企業規模がまだ小さい段階では、これらのコスト負担が利益を圧迫することもあります。上場によって資金調達や信用力の面でプラスが見込める一方で、継続的な費用負担に耐えられる収益基盤があるかどうかは重要な検討ポイントです。
情報開示が必要になる
上場企業になると、未上場時よりもはるかに高い水準の情報開示が求められます。決算情報はもちろん、事業の状況、リスク情報、役員に関する事項、大株主の状況など、投資家の判断に影響する情報を適時・適切に公表しなければなりません。これは市場の公正性を保つために不可欠ですが、企業側にとっては負担にもなります。
また、開示した情報は取引先や競合他社、メディアなど幅広い関係者の目にも触れます。業績の動向や経営課題が外部から見えやすくなるため、これまで社内だけで管理していた情報の扱い方を改める必要があります。透明性が高まる一方で、経営情報を一定程度公開しなければならない点は、IPOの大きな特徴でありデメリットでもあります。
株主を意識した経営が求められる
上場後は、経営陣が自社の成長だけでなく、株主への説明責任も強く意識して意思決定を行う必要があります。未上場企業では創業者や少数の株主の判断で進められていたことでも、上場企業では「その判断が株主利益にどうつながるのか」を問われやすくなります。短期的な業績、配当方針、資本政策などについて、市場の目線を踏まえた対応が求められます。
その結果、中長期的には必要な投資であっても、短期的な利益への影響を意識せざるを得ない場面が出てくることがあります。もちろん、株主との対話は企業価値向上にもつながりますが、経営の自由度という観点では、未上場時よりも制約を感じやすくなるでしょう。
買収リスクが高まる
IPOによって株式が市場で自由に売買されるようになると、第三者が一定数の株式を取得しやすくなります。これは株式の流動性が高まることの裏返しでもあり、場合によっては同意のない形で買収提案を受けたり、経営権に影響を与える規模まで株式を取得されたりする可能性があります。
特に、創業者や主要株主の持株比率が低下している企業では、外部からの影響を受けやすくなる点に注意が必要です。実際に敵対的買収が起こるケースは多くないとしても、上場後は資本構成や株主構成をこれまで以上に意識した経営が求められます。IPOは企業の成長機会を広げる一方で、経営権の安定性という面では新たな課題を生むことがあります。
IPOの審査基準
IPOを実施するためには、企業はどの証券取引所に上場するかを決定する必要があります。日本では、東京証券取引所が最も一般的ですが、企業の規模や成長戦略に応じて、他の国内外の取引所を選択することもあります。取引所の選択は、企業のブランド力や資金調達能力に直接的な影響を及ぼすため、慎重な検討が求められます。
ここでは証券取引所の種類と区分、上場の条件についてわかりやすく解説します。日本国内の取引証券所は全国で4か所存在します。
- 東京証券取引所(東証)
- 名古屋証券取引所(名証)
- 福岡証券取引所(福証)
- 札幌証券取引所(札証)
それぞれの証券取引所についてわかりやすく解説します。
東京証券取引所(東証)の審査基準
東京証券取引所(東証)は、日本を代表する証券取引所であり、国内外の多くの投資家に利用されています。東証はその規模と流動性の高さから、企業が株式を公開し資金調達を行うための主要な場として機能しています。東証の大きな特徴は、その市場区分にあります。2022年4月に市場区分が再編成され、現在は「プライム市場」「スタンダード市場」「グロース市場」の3つの市場に分かれています。
| 市場区分 | 新規上場基準 |
| プライム市場 | 株主数:800人以上 流通株式数:20,000単位以上 流通株式時価総額:100億円以上 流通株式比率:35%以上 時価総額:250億円以上 財政状態:純資産額50億円以上 収益基盤:aまたはbに適合すること a.最近2年間の利益合計が25億円以上 b.売上高100億円以上かつ時価総額1,000億円以上 |
| スタンダード市場 | 株主数:400人以上 流通株式数:2,000単位以上 流通株式時価総額:10億円以上 流通株式比率:25%以上 財政状態:純資産額が正であること 収益基盤:最近1年間の利益合計が1億円以上 |
| グロース市場 | 株主数:150人以上 流通株式数:1,000単位以上 流通株式時価総額:5億円以上 流通株式比率:25%以上 |
上場基準には上記に加えて、事業継続年数や監査、設置期間等の基準があります。
プライム市場は、世界的な投資家の注目を集める大企業が多く上場しており、高いガバナンス基準と流動性を求められます。スタンダード市場は、中規模の企業を中心に構成され、成長性と安定性のバランスが取れた企業が多く上場しています。グロース市場は、成長著しい新興企業にフォーカスしており、特に革新的なビジネスモデルを持つ企業が多く見られます。
これらの市場区分は、企業がどの段階で上場を目指すべきかを判断するための重要な指標となります。また、投資家にとっても、異なるリスクとリターンの特性を持つ市場区分を通じて、投資戦略を組み立てる際の重要な要素となっています。市場区分によって求められる上場基準や開示義務も異なり、企業の成長ステージに応じた適切な市場選択が求められます。
名古屋証券取引所(名証)の審査基準
名古屋証券取引所(名証)は、日本国内の主要な証券取引所の一つであり、その地域に根ざした企業の上場を積極的にサポートしています。名証は、特に中部地方の企業にとって重要な資金調達の場として機能しており、地域経済の発展に貢献しています。名証は「プレミア市場」「メイン市場」「ネクスト市場」の3つの市場を提供しており、企業の成長段階やニーズに応じて適切な市場を選択することが可能です。
| 市場区分 | 新規上場基準 |
| プレミア市場 | 株主数:800人以上 流通株式数:20,000単位以上かつ流通株式比率35%以上 時価総額:250億円以上 財政状態:純資産額50億円以上 収益基盤:aまたはbに適合すること a.最近2年間の利益合計が25億円以上 b.売上高100億円以上かつ時価総額1,000億円以上 |
| メイン市場 | 株主数:300人以上 流通株式数:2,000単位以上かつ上場株式数の25%以上 または 上場日の前日までに公募または売り出しを1,000単位または上場株式数の10%のいずれか多い株式数以上を行うこと 時価総額:10億円以上 財政状態:純資産額が正であること 収益基盤:最近1年間の利益合計が1億円以上 |
| ネクスト市場 | 株主数:150人以上 流通株式数:上場時に500単位以上の公募・売り出しを行うこと 時価総額:3億円以上 |
プレミア市場・メイン市場は、東証と同様に経営の安定性や成長性が確認された企業を対象とした上場基準を設定しています。一方、ネクスト市場は、事業の成長を目指す中小企業やスタートアップを対象に、比較的容易な基準で上場を支援しています。この多様な市場区分により、名証は幅広い企業に対して上場の機会を提供しています。
名証の上場基準は、財務状況、ガバナンス体制、市場流動性などの側面から評価されます。具体的には、利益の実績や将来の成長見込み、株主構成の透明性、適切な内部管理体制の構築などが求められます。また、上場後の情報開示の徹底や、投資家への信頼性の確保も重要な要素となります。名証は、これらの基準を通じて、投資家に対する信頼性を高め、企業の持続可能な成長をサポートしています。
福岡証券取引所(福証)の審査基準
福岡証券取引所(福証)は、九州地方を中心とした地域経済の発展を支えることを使命とする地方証券取引所です。福証の特徴として、地域企業の資金調達支援に力を入れている点が挙げられます。特に、中小企業がIPOを通じて成長資金を調達しやすい環境を整えていることが大きな魅力です。
福証には二つの市場区分があります。ひとつは、より成熟した企業向けの「本則市場」、もうひとつは成長段階にある企業向けの「Q-Board」です。Q-Boardは、地域密着型の企業が新たに上場するためのステップとして設けられた市場であり、若い企業が資本市場に参加するための重要な足掛かりとなっています。
| 市場区分 | 新規上場基準 |
| 本則市場 | 株主数:300人以上 流通株式数:2,000単位以上かつ上場株式数の25%以上 または 上場日の前日までに公募または売り出しを1,000単位又は上場株式数の10%のいずれか多い株式数以上を行うこと 時価総額:10億円以上 財政状態:純資産額3億円以上 収益基盤:最近1年間の利益合計が5,000万円以上 |
| Q-Board | 株主数:200人以上 流通株式数:500単位以上の公募 時価総額:3億円以上 財政状態:純資産額が正であること |
上場基準については、企業の規模や業績に応じた柔軟な基準が設けられています。例えば、本則市場では一定の収益性や継続的な事業活動が求められますが、Q-Boardでは成長性や将来性が重視され、比較的緩やかな基準が適用されます。また、福証では透明性の高い企業運営を求めるため、上場企業には適切なコーポレートガバナンスの実施が期待されます。これにより、投資家は安心して地域企業に投資できる環境が整えられています。
福証の上場を通じて企業は、地域社会との信頼関係を強化し、地元経済を活性化させることが可能です。さらに、福証は地域に根ざしたサポート体制を提供しており、企業の成長を長期的に支援します。これにより、福証は九州をはじめとする地域経済の持続的な発展に貢献しています。
札幌証券取引所(札証)の審査基準
札幌証券取引所(札証)は、日本国内で最も北に位置する証券取引所であり、地域経済への貢献を重要視しています。札証は特に中小企業や地域企業の成長を支援するためのプラットフォームとしての役割を果たしており、地域に根ざした企業の上場に特化した取引所として知られています。札証には「本則市場」と「アンビシャス市場」という2つの市場区分があります。
| 市場区分 | 新規上場基準 |
| 本則市場 | 株主数:300人以上 流通株式数:2,000単位以上かつ上場株式数の25%以上 または 上場日の前日までに公募または売り出しを1,000単位または上場株式数の10%のいずれか多い株式数以上を行うこと 時価総額:10億円以上 財政状態:純資産額3億円以上 収益基盤:基準事業年度の経常利益5,000万円以上 |
| アンビシャス市場 | 株主数:100人以上 流通株式数:500単位以上の公募または売り出し 財政状態:純資産額1億円以上(最近2年間の営業利益が5,000万円以上の場合は、上場時に正であること) |
本則市場は、成熟した企業を対象とし、安定した収益基盤と経営基盤を持つ企業が上場する市場です。この市場に上場するためには、一定の財務基準やガバナンス基準を満たす必要があります。一方、アンビシャス市場は、成長性の高い企業や新興企業を対象としており、比較的緩やかな上場基準が設けられています。この市場は、革新性や将来的な成長可能性を重視しており、企業がさらなる発展を遂げるためのステップとして利用されています。
札証の上場基準は、企業の財務状況や企業ガバナンスの確立状況を重視しており、具体的な基準としては、株主数や時価総額、利益水準などが挙げられます。また、上場後も企業が適切な情報開示を行い、投資家に対して透明性を維持することが求められています。
IPOのスケジュールと費用
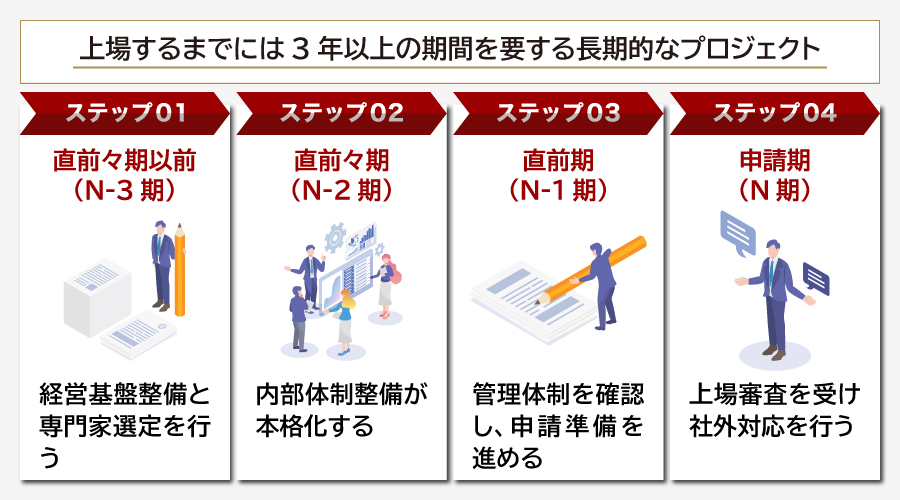
IPOは、準備を始めてから上場に至るまで一定の期間を要します。実際には、社内体制の整備や監査対応、証券会社との調整、上場審査への対応など、複数の工程を段階的に進めていく必要があります。ここでは、IPOに向けた一般的な準備期間の目安と、上場までの主な流れをわかりやすく解説します。
一般的な準備期間の目安
IPOは、思い立ってすぐに実現できるものではありません。一般的には、上場を目指してから実際にIPOに至るまでに3年以上かかることが多いとされています。もちろん、企業の規模や事業内容、社内体制の整備状況によって差はありますが、十分な準備期間を確保することが重要です。
実務では、上場申請を行う事業年度を「N期」とし、その前の期を「N-1期」「N-2期」などと呼んでスケジュールを整理するのが一般的です。 通常は、N-3期以前から上場を見据えた検討を始め、N-2期から管理体制や会計処理の整備を進め、N-1期には上場審査を見据えた運用実績を積み、N期に上場申請を行う流れとなります。
また、IPO準備は通常業務と並行して進めることになるため、経営陣や管理部門にかかる負担も大きくなります。そのため、上場を視野に入れた段階で早めに準備を始めることが、結果的にスムーズな上場につながります。
上場までの主な流れ
IPOまでの流れは、細かく見ると多くの工程に分かれますが、大まかには準備開始、体制整備、審査対応、上場承認、上場という順で進みます。
まずは、主幹事証券会社や監査法人を選定し、上場に向けた準備体制を整えます。そのうえで、会計・税務・法務面の課題を洗い出し、内部管理体制や開示体制を整備していきます。並行して、上場審査に必要となる書類の作成や、事業計画の精査、各種質疑への対応も進めます。
その後、証券取引所への上場申請を行い、審査を経て承認が下りれば、公開価格の決定や投資家向けの手続きを進め、最終的に株式市場へ上場することになります。実際のIPOでは、各工程で証券会社、監査法人、弁護士など多くの専門家と連携しながら進めることになるため、全体の流れを事前に把握しておくことが大切です。
| 時期 | 主な内容 |
| 直前々期以前(N-3期) | ・IPOに向けた事業計画および資本政策の策定 ・監査法人の選定 ・ショートレビューの実施 ・主幹事証券会社の選定 ・IPOに向けたプロジェクトチームの結成 ・IPOコンサルタントの選定 |
| 直前々期(N-2期) | ・コーポレートガバナンスの整備 ・監査部門の設置 ・社内組織の見直し ・会計監査 ・内部統制報告制度(J-SOX)への対応 ・ショートレビュー指摘事項の改善 |
| 直前期(N-1期) | ・管理体制の運用 ・株式事務代行機関の設置 ・証券印刷会社の決定 ・上場申請書類の作成 |
| 申請期(N期) | ・管理体制の運用の継続 ・定款変更および株式譲渡制限の解除 ・主幹事証券会社による引受審査 ・証券取引所による上場審査 ・有価証券届出書や目論見書の提出 ・ファイナンス業務の実行 |
IPOにかかる費用
IPOは準備段階から上場後までの様々なプロセスに関連しており、これらに伴う費用も発生します。例えば、主幹事証券会社の手数料、監査法人への監査報酬、証券取引所に支払う上場料などがあります。これらの費用や手数料は上場市場の区分や企業規模、外部専門家の選定によって大きく異なります。ここでは主な費用項目と目安について表にまとめます。
上場審査費用
| 証券取引所 | 上場審査料 |
| 東京証券取引所 | プライム市場:400万円 スタンダード市場:300万円 グロース市場:200万円 |
| 名古屋証券取引所 | プレミア市場:200万円 メイン市場:200万円 ネクスト市場:100万円 |
| 福岡証券取引所 | 本則市場:200万円 Q-Board:100万円 |
| 札幌証券取引所 | 本則市場:100万円 アンビシャス市場:100万円 |
新規上場料
| 証券取引所 | 新規上場料 | 公募・売り出しにかかる費用 |
| 東京証券取引所 | プライム市場:1,500万円 スタンダード市場:800万円 グロース市場:100万円 | 公募:株式数×公募価格×0.0009 売り出し:売出株式数×売出価格×0.0001 ※グロース市場のみ上限1,900万円 |
| 名古屋証券取引所 | 定額100万円 | 公募:株式数×公募価格×0.0005 売り出し:売出株式数×売出価格×0.0001 ※上限1,000万円 |
| 福岡証券取引所 | 本則市場:300万円 Q-Board:150万円 | aとbの合計 a.公募株式数×公募価格×0.0002 b.売出株式数×売出価格×0.0001 ※上限2,000万円 |
| 札幌証券取引所 | 本則市場:300万円 アンビシャス市場:150万円 | a.公募調達額×0.0002 b.売出調達額×0.0001 |
その他関連費用
| 費用項目 | 内容例 | 費用の目安(概算) |
| 監査関連費用 | ショートレビュー、2期分の会計監査・内部統制監査 | 1,000万~2,500万円 |
| 主幹事証券会社への報酬 | 引受手数料、アドバイザリー業務 | 年間500万~2,000万円 |
| 証券代行・株式事務関連費用 | 株主名簿管理、株式の割当、システム構築 | 500万~1,000万円 |
| 印刷費用 | 印刷会社に委託する上場書類の印刷費用 | 200万~500万円 |
| 弁護士・コンサルタント費用 | 契約書整備、法務・規程・IR支援 | 300万~1,500万円 |
| 登録免許税・印紙税などの実費 | 上場時の法定費用 | 資本組入額×0.007 |
| 社内体制構築に伴う人件費・設備費 | 経理・IR・ガバナンス体制整備、システム導入等 | 数百万円~1億円以上(変動) |
| 上場後の維持費(年間) | 上場料、開示書類作成、IR対応 | 年間1,500万~5,000万円以上 |
上記はあくまで一例であり、実際の金額はグロース市場かプライム市場かといった上場市場の違いや、選定する監査法人・証券会社などによって差が生じます。IPOは将来の資金調達手段として魅力的な一方で、初期投資としての費用負担が大きいため、中長期の資金計画を立てた上で進めましょう。
IPOを成功させるポイント
IPOは簡単ではなく、審査に受かるためには上場基準を満たす必要があります。社内の財務や法務の体制を整えることが重要です。ここでは、IPOを成功させるためのポイントについて解説します。
早い段階から上場準備を進める
IPOを成功させるには、できるだけ早い段階から上場準備に着手することが重要です。上場審査では、事業の成長性だけでなく、会計処理や社内規程、内部統制、情報開示の運用状況なども確認されます。こうした項目は短期間で一気に整えられるものではなく、実際に運用しながら改善していく時間が必要です。
特に、準備が遅れると、通常業務と上場対応が重なり、経営陣や管理部門の負担が急激に増えやすくなります。その結果、必要書類の整備や審査対応に追われ、想定していたスケジュールどおりに進まないこともあります。余裕を持って準備を始めれば、課題を一つずつ洗い出しながら対応できるため、結果として上場までのプロセスを安定して進めやすくなります。
社内管理体制とガバナンスを整える
IPOでは、上場企業として継続的に運営できる体制が整っているかが重視されます。そのため、経理・法務・人事・総務などの管理部門の機能を強化し、社内ルールに基づいて業務が適切に回る状態をつくることが欠かせません。会計処理の精度、稟議や承認フローの明確化、職務分掌の整理、情報管理のルール整備などは、いずれも上場準備の基盤になります。
また、ガバナンスの観点からは、取締役会や監査体制が適切に機能していることも重要です。経営判断のプロセスが明確で、必要な牽制が働く体制が整っていなければ、上場後の継続的な企業運営にも不安が残ります。IPOを一時的なイベントとして捉えるのではなく、上場後も見据えた管理体制と統治体制を構築することが、成功の土台になります。
証券会社・監査法人など専門家と連携する
IPO準備を円滑に進めるには、証券会社や監査法人、弁護士などの専門家と適切に連携することが欠かせません。上場準備では、証券取引所の審査対応、会計・税務処理、法的論点の整理、開示書類の作成など、専門知識が求められる場面が多くあります。自社だけで対応しようとすると、判断を誤ったり、対応が後手に回ったりするおそれがあります。
特に、主幹事証券会社は上場までの進行管理や審査対応に深く関与し、監査法人は会計面から準備状況を確認します。それぞれ役割が異なるため、必要な情報を適時に共有しながら、課題があれば早めに相談することが大切です。外部専門家を単なるチェック役として捉えるのではなく、上場に向けた実務を支えるパートナーとして連携できるかどうかが、IPOの成否を左右します。
まとめ
IPO(新規株式公開)は、企業が株式を市場に公開し、資金を調達するための重要な手段の一つです。上場は企業にとって成長の大きなチャンスであると同時に、投資家にとっても新たな投資先を見つける絶好の機会となります。
しかし、IPOを成功させるには、複雑な手続きや厳しい審査をクリアする必要があり、そのプロセスを十分に理解することが求められます。成功すれば、企業は資金を確保し、さらなる成長へとつなげることができますが、一方でリスクも伴うため、事前の準備と戦略的な計画が大切です。
なお、M&Aロイヤルアドバイザリーでは、M&Aや事業承継に関するご相談を受け付けています。具体的な計画がまだ固まっていない方や、検討を始めたばかりの方も、初期の関心段階からご相談いただけますので、お気軽にお問合せください。
関連記事のご案内
-

減価償却費とは?仕訳やメリット、実務での注意点をわかりやすく解説
詳細を見る
-
減価償却費の計算方法!定率法と定額法の計算式もわかりやすく解説
詳細を見る
-
累進課税制度とは?計算方法やメリット・デメリットをわかりやすく解説
詳細を見る
-
ROI(投資利益率)とは?意味や計算式、費用対効果を高める活用術
詳細を見る
-
譲渡所得とは?所得税の税率や確定申告をわかりやすく解説
詳細を見る
-
流動比率とは?計算方法・求め方から業種別の目安まで徹底解説
詳細を見る
-
M&Aの実務とは?手順や進め方、専門家の役割をわかりやすく解説
詳細を見る
-
M&Aのクロージングとは?当日の手続きや流れ、前提条件をわかりやすく解説
詳細を見る
-
IPOとは?意味や上場との違い、メリットをわかりやすく解説
詳細を見る
-
M&Aの資金調達方法11選|選び方から注意点まで徹底解説ガイド
詳細を見る

CONTACT
お問い合わせ
当社は完全成功報酬ですので、
ご相談は無料です。
M&Aが最善の選択である場合のみ
ご提案させていただきますので、
お気軽にご連絡ください。


