


減価償却の節税メリット|中小企業が知るべき5つの活用法と対策
着手金・中間金無料 完全成功報酬型


減価償却は節税になると思われていますが、実際はどうなのでしょうか。中小企業の経営者にとって、税負担の軽減は事業継続と成長のための重要な課題です。設備投資や機械購入を検討する際、「どうせ必要な投資なら、税務面でも最大限のメリットを得たい」と考える経営者は多いでしょう。しかし、「減価償却は本当に節税になるのか」「具体的にどのような手法があるのか」「自社に最適な方法はどれか」といった疑問を抱える方も少なくありません。
実際、減価償却による節税には様々な誤解や見落としがちなポイントが存在します。適切な知識なしに取り組むと、期待した効果が得られないばかりか、税務調査でのリスクを招く可能性もあります。本記事では、減価償却による節税の効果から実践的な活用術まで、中小企業が知るべき情報を体系的に解説します。
目次
減価償却の節税効果とは?仕組みをわかりやすく解説
減価償却とは、法人や個人事業主が事業に必要な資産を購入した際に、その取得費用を決められた年数で分けて計上する会計処理のことです。減価償却の対象となるかどうかは資産によって異なりますが、減価償却を行うことで当期の利益を減少させ、税負担を抑えられる場合があります。
ここでは、減価償却が節税になる仕組みや効果、法人と個人の違いについて、わかりやすく紹介していきます。
減価償却が節税になる理由
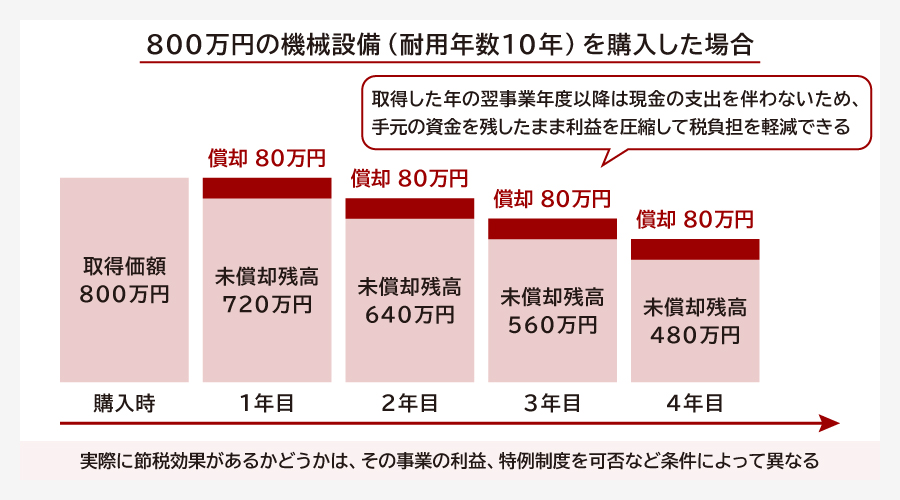
減価償却が節税効果を発揮する理由は、固定資産の取得費用を複数年にわたって経費計上できる点にあります。通常の経費は支払った年度にその全額を決算書に計上しますが、減価償却では資産を取得するのにかかった金額を法定耐用年数に応じて分割し、毎年減価償却費として損金算入していきます。
例えば、ある法人が800万円の機械設備(耐用年数10年)を購入し、その年度の利益1,000万円の場合、毎年80万円ずつ減価償却費を計上できます。この80万円は取得した年の翌事業年度以降は現金の支出を伴わないため、手元の資金を残したまま利益を圧縮して税負担を軽減する効果があります。
利益が小さい会社ほど、減価償却の節税効果を感じやすくなります。ただし、減価償却は節税目的の制度ではなく、本来支払う税金を将来に繰り延べる仕組みです。後に説明する特例制度などを活用できない場合は思うような節税効果を感じられないこともあります。
繰越欠損金との違い
法人および個人事業主は利益がマイナスになると、損失分を翌年以降の利益と相殺できる「繰越欠損金」が利用できる場合があります。ただし、欠損金は損失(赤字)が出た場合にしか繰り越すことができません。
これに対し、減価償却費は利益の有無に関係なく費用計上できます。また、法人は任意償却が使えるため、限度額内であれば黒字の年に多めに償却にする、利益が小さい年は計上しない、といったことも可能になります。
「減価償却は節税にならない」と言われる理由
「減価償却は節税にならない」と言われることがあります。実際に節税効果があるかどうかは、その事業の利益がどのくらい出ているか、特例制度を利用できるかなど、条件によって異なります。
建物や家具、看板、車両など設備投資を行った初年度は、多額の支出がある一方で、減価償却費として計上できる経費は購入価額の一部に限られます。そのため、多くの税金を支払っているように感じることもあるでしょう。翌年以降の手元資金の流出はないものの、税額控除が適用されない場合は税金を先延ばしにしているだけのようにも見えがちです。
しかし、減価償却の仕組みは節税だけでなく、利益の平準化にあります。固定資産を全額損金計上すると、その年の利益は下がり、正しい財務状況が見えづらくなります。長期間使用する資産の購入費用を均等に配分することで、一時的な費用による利益のばらつきを抑え、帳簿上の数字が実態の近づきやすくなります。これにより経営状況を適切に把握することができます。
【全額損金算入と減価償却をパターン別に比較】
| パターン | どちらが有利か |
|---|---|
| 購入した事業年度にしっかり利益が出ている | 全額損金算入が有利。初年度に大きく経費にできるので、その年の税金を大きく減らしやすい。 |
| 購入した事業年度は赤字、またはほとんど利益が出ていない | 減価償却が有利。今まとめて経費にしても節税効果を使い切れず、将来に分けて経費にした方が有利になりやすい。 |
| 購入した事業年度だけ一時的に利益が大きく出ている | 全額損金算入が有利。その大きい利益にまとめて経費をぶつけられるため、節税効果が出やすい。 |
| 今後も毎年安定して利益が出る見込み | 減価償却が有利。経費を毎年分けた方が、継続的に利益を圧縮しやすく、無駄が出にくい。 |
| 購入事業年度の納税額をできるだけ減らしたい | 全額損金算入が有利。経費を前倒しできるので、初年度の納税負担を最も下げやすい。 |
| 手元資金をできるだけ残したい | 全額損金算入が有利。税金の支払いを初年度に抑えやすく、資金繰りが楽になりやすいため。 |
| 利益の増減をできるだけ小さく見せたい | 減価償却が有利。費用が10年に分散されるので、決算の利益が急に落ちにくい。 |
| 銀行からの見え方を重視したい | 減価償却が有利。一括計上するとその年の利益が大きく下がり、決算が悪く見えることがある。 |
| 将来の利益が読みにくい | 減価償却が有利。経費を将来に残しておく方が、節税の使いどころを失いにくい。 |
| 税率が今より将来の方が下がりそう | 全額損金算入が有利。税率が高い今のうちに経費にした方が、節税効果が大きくなりやすい。 |
| 特例制度を利用できる | どちらとも言い切れない。利益が十分にあり、控除額よりも税額が大きい場合は全額損金算入のほうが有利になる場合もある。 |
法人と個人事業主の減価償却の違い
減価償却は法人だけでなく個人事業主にも適用される制度です。しかし、法人は任意償却が可能であるのに対し、個人事業主は強制償却であり、毎年決まった金額を経費計上することが義務付けられています。
また、法人と個人事業主では、減価償却の節税効果の出方も少し異なります。大きな違いは、税金のかかり方です。法人は利益に対して税率30~34%の法人税が課されます。これに対し、個人事業主が支払う所得税には累進課税制度が適用され、所得税に応じて税率は5~45%がかかります。そのため、所得が大きい個人事業主ほど、減価償却による節税効果を感じやすくなります。
一方で法人は、設備投資に使える特例や税額控除の選択肢が多く、役員報酬や資金繰りも含めて全体で節税を設計しやすいのが特徴です。単純にどちらが有利とは言えず、個人は税率面、法人は制度活用の幅にメリットがあると考えるとわかりやすいでしょう。
| 項目 | 法人 | 個人事業主 |
|---|---|---|
| 節税効果の出方 | 一定水準の税率で安定 | 所得が大きいほど効果が出やすい |
| 強み | 特例や税額控除を使いやすい | 高所得時の節税効果が大きい |
| 実務上の見方 | 資金繰りや決算も含めて判断 | 所得税・住民税負担まで含めて判断 |
減価償却による節税対策|効果的な5つの方法
減価償却による節税効果を最大化するためには、基本的な仕組みを理解するだけでなく、実践的な手法を戦略的に活用することが重要です。中小企業が利用できる様々な制度や計算方法を組み合わせることで、大幅な節税効果を実現できます。
特に中小企業には、資金繰りの改善と事業成長の促進という二つの側面で大きなメリットをもたらします。 ここでは、減価償却の節税効果を高めるための効果的な方法について、わかりやすく解説します。
中古資産の購入による節税効果
中古資産の購入は、減価償却による節税効果を高める方法の一つです。中古資産は新品と比較して大幅に短縮された耐用年数で償却できます。耐用年数が短縮されると、年間の減価償却費は多くなるため、納税額もその分軽減することができます。
なお、中古資産の耐用年数は簡便法により計算されます。
- 耐用年数を経過した資産:法定耐用年数の20%
- 耐用年数の一部を経過した資産:(法定耐用年数−経過年数)+経過年数×20%
算出した年数に1年未満の端数がある場合はその端数を切り捨て、計算結果が2年未満になった場合は耐用年数を2年とします。例えば、法定耐用年数6年の普通自動車で7年落ちの中古車を購入した場合、「6年×20%=1.2年」となります。計算結果が2年未満のため、ルールに基づき耐用年数は2年となります。
この場合、新品であれば6年かけて償却する資産が中古では2年で完了でき、年間の減価償却費を増加させることができます。特に決算期前の設備投資において、即効性の高い節税効果を実現できます。
少額減価償却資産の活用による節税効果
少額減価償却資産の特例は、中小企業が活用できる節税制度です。青色申告を行う中小企業者は、40万円未満の固定資産について年間300万円まで即座に全額経費計上できます(2029年3月31日まで)。
この特例の最大のメリットは、通常であれば複数年にわたって償却する資産を購入年度に一括で経費化できる点です。例えば、耐用年数5年のパソコンを25万円で購入した場合、通常は年間5万円ずつ5年間で償却しますが、特例を適用すれば初年度に25万円全額を経費計上できます。
- パソコン、プリンター、ソフトウェア:業務効率化と節税の両立
- 事務用家具、什器:オフィス環境改善と税負担軽減
- 小型機械設備:生産性向上と即時償却効果
年間300万円の上限を効果的に活用するため、複数の資産購入を計画的に組み合わせることが重要です。ただし、後述する「中小企業経営強化税制E類型」との併用はできません。また、中小企業者以外の会社や事業者は10万円以上の減価償却資産の即時償却はできません。
※参照:中小企業庁「少額減価償却資産の特例」 /国税庁「一括償却資産とは」
一括償却資産と少額減価償却資産の使い分け
取得価額が10万円以上の資産については、金額に応じて特例の選択肢があります。特に10万円以上20万円未満の資産については、「一括償却資産」と「少額減価償却資産の特例」(中小企業者等のみ)のいずれかを選択できます。この使い分けが節税効果を左右する重要なポイントです。
少額減価償却資産の特例は、青色申告を行う中小企業者が年間300万円まで利用でき、購入年度に全額を即座に経費計上できます。即効性の高い節税効果を得られる一方で、償却資産税の課税対象となる点に注意が必要です。
一括償却資産は、取得価額を3年間で均等償却する制度で、償却資産税が非課税となるメリットがあります。また、年間の上限額がないため、大量の資産購入時に有効です。
- 即時節税を重視する場合:少額減価償却資産の特例を活用
- 償却資産税の負担軽減を重視する場合:一括償却資産を選択
- 利用額が300万円を超える場合:一括償却資産の併用を検討
資産ごとに個別選択が可能であるため、税務状況と事業計画に応じた戦略的な使い分けが重要です。
定率法と定額法の使い分けによる節税効果
償却方法の選択も節税効果のタイミングを大きく左右します。定率法は初年度に最大の償却額を計上でき、定額法は毎年均等な償却額で安定した節税効果を得られます。
定率法では初年度の償却率が定額率の約2倍(200%定率法)となり、早期の資金回収効果が期待できます。特に設備投資による現金支出が大きい年度において、定率法の選択により税負担を大幅に軽減できます。一方、定額法は予算計画が立てやすく、長期的な財務管理に適しています。
使い分けの基準として、資金繰りが厳しい年度や大型投資を行う年度では定率法を、安定的な経営を重視する場合は定額法を選択することが効果的です。ただし、償却方法は自由に選べるわけではなく、建物に加え、2016年4月1日以後に取得した建物附属設備および構築物についても、定額法が強制適用となる点に注意が必要です。

事業供用のタイミング調整
減価償却の開始時期である事業供用日のタイミング調整は、年間の償却額を最適化する重要な戦略です。減価償却費は月割計算されるため、期首に近いタイミングで事業供用することで年間償却額を最大化できます。
例えば、3月決算の企業が4月初旬に設備を導入すれば4月から翌年3月までの12か月分の償却費を計上できますが、翌年3月の導入では1か月分しか計上できません。同じ設備投資でも、供用開始タイミングにより初年度の節税効果は12倍の差が生じます。
計画的なタイミング調整により、事業年度の利益状況と設備投資時期を最適に組み合わせ、効率的な税負担管理を実現できます。ただし、実際の事業開始前の供用開始は認められないため、適切な事業使用が前提となります。
THANK YOU
お問い合わせが
完了しました
ご記入いただきました情報は
送信されました。
担当者よりご返信いたしますので、
お待ちください。
※お問い合わせ後、
2営業日以内に返信がない場合は
恐れ入りますが
再度お問い合わせいただきますよう、
よろしくお願い致します。
お急ぎの場合は
代表電話までご連絡ください。

減価償却の租税優遇措置とは
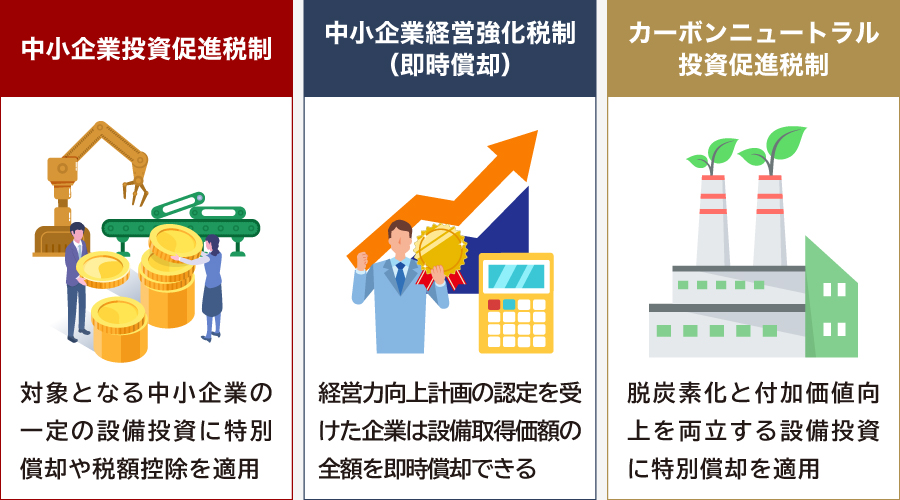
減価償却による節税効果をさらに高めるため、政府は中小企業向けの特別な税制優遇措置を用意しています。特に設備投資やDX化、脱炭素化への取り組みを支援する制度が充実しており、事業の近代化と節税を同時に達成する絶好の機会となっています。
ここでは、中小企業が活用できる主な優遇措置について、最新の改正内容も含めて詳しく解説します。
中小企業投資促進税制
中小企業投資促進税制は、中小企業の設備投資を支援する代表的な制度で、適用期間は2027年3月31日まで延長されています。この制度では、160万円以上の機械装置等を取得した場合、取得価額の30%の特別償却または7%の税額控除のいずれかを選択できます。
対象となる事業者は、資本金1億円以下の法人または従業員1,000人以下の個人事業主で、青色申告を行っていることが条件です。対象業種も幅広く、製造業、建設業、農業、卸売業、小売業に加え、2021年改正により不動産業や物品賃貸業も追加されました。
- 機械装置:1台160万円以上
- 器具備品:1台120万円以上(または1台40万円以上の複数合計120万円以上)
- ソフトウェア:1つ70万円以上
税額控除を選択できるのは個人事業主または資本金3,000万円以下の中小企業に限定されますが、7%の直接的な税額減額効果は非常に大きな節税メリットをもたらします。例えば500万円の設備投資を行った場合、35万円の税額控除を受けることができ、実質的な投資負担を大幅に軽減できます。
中小企業経営強化税制(即時償却)
中小企業経営強化税制は、より強力な節税効果を提供する制度で、経営力向上計画の認定を受けた中小企業が対象となります。この制度の特徴は、設備取得価額の全額を即時償却できる点にあります。
適用を受けるためには、事前に中小企業等経営強化法に基づく経営力向上計画を策定し、認定を受ける必要があります。この計画では、生産性向上や収益力強化の具体的な目標を設定し、その達成手段として設備投資を位置づけます。
対象設備は主に以下の類型に分類されます(2025年度税制改正後)。
- A類型(生産性向上設備):生産効率等の指標が年平均1%以上向上する設備。
- B類型(収益力強化設備):投資利益率が年平均7%以上の投資計画に含まれる設備。
- D類型(経営資源集約化設備):M&Aなど経営資源の集約化に資する設備。
- E類型(拡充枠):(新設)売上高100億円超を目指す成長意欲の高い中小企業を対象とし、一定の要件下で建物も対象となる拡充措置。
即時償却により初年度に設備投資額を全額経費計上できるため、大規模な設備投資を行う年度において劇的な節税効果を実現できます。
カーボンニュートラルに向けた投資促進税制(特別償却・税額控除)
脱炭素化という現代の重要課題に対応する「カーボンニュートラル投資促進税制」という特別な税制が用意されています。
カーボンニュートラル投資促進税制では、脱炭素化と付加価値向上を両立する設備投資に対して、最大10%の税額控除(中小企業は最大14%)または50%の特別償却を適用できます。対象設備は生産工程効率化設備等で、投資上限は500億円です。
この制度は、税額控除の合計で法人税額の20%が上限となりますが、現代の経営課題解決と大幅な節税を同時に実現できる非常に魅力的な制度です。申請には専門的な計画策定と長期間の審査が必要なため、早期の準備と専門家との連携が成功の鍵となります。
※参照:経済産業省「カーボンニュートラルに向けた投資促進税制」
減価償却を利用した節税の注意点
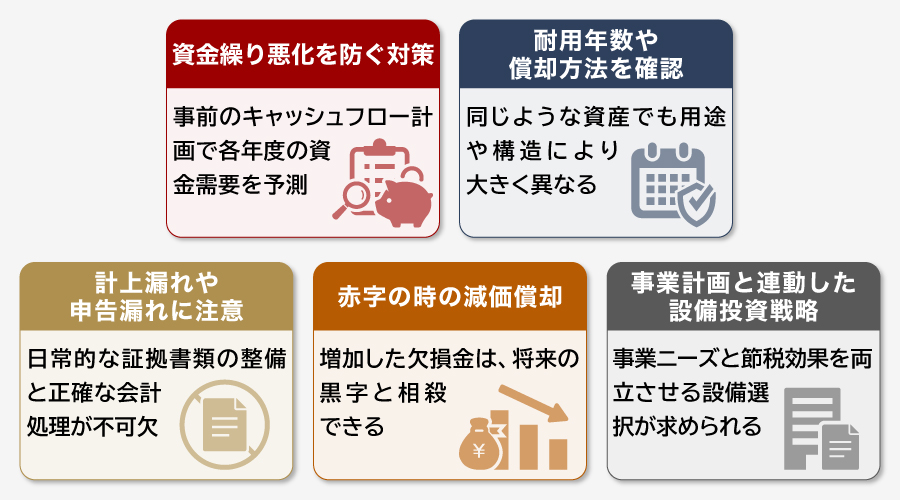
減価償却による節税は効果的な手法ですが、適切な処理を行わなければ税務調査での指摘や予期せぬリスクを招く可能性があります。特に中小企業では、知識不足による誤った判断が後に大きな問題となるケースが少なくありません。
ここでは、減価償却を活用した節税において特に注意すべきポイントと、それらのリスクを回避するための具体的な対策を解説します。適切な知識と準備により、安全かつ効果的な節税を実現できます。
資金繰り悪化を防ぐための対策を実行する
減価償却による節税の最大のリスクは、設備投資による一時的な現金支出と税務上の経費計上のタイミングずれによる資金繰り悪化です。特に大型の設備投資を行った年度は、多額の現金が流出する一方で、減価償却費として計上できるのは取得価額の一部に限られます。
このリスクを回避するためには、事前のキャッシュフロー計画が不可欠です。設備投資計画を策定する際は、投資年度の現金流出と複数年にわたる減価償却費による節税効果を総合的に評価し、各年度の資金需要を正確に予測する必要があります。
また、設備投資のタイミング調整も重要な対策です。利益が十分に確保できる年度や、他の大きな現金支出予定がない時期に投資を集中させることで、資金繰りへの負担を最小化できます。
- 金融機関との事前相談:大型投資前の融資枠確保
- 段階的投資:一度に全額投資せず複数年に分散
- 緊急資金の確保:予期せぬ資金需要への備え
さらに、減価償却の特例制度を活用することで、初年度の節税効果を最大化し、実質的な資金負担を軽減することも効果的な対策となります。
耐用年数や償却方法を確認する
耐用年数の誤認定は税務調査で最も指摘されやすい項目の一つです。国税庁の耐用年数表は細かく分類されており、同じような資産でも用途や構造により大きく異なる年数が設定されています。
資産の正確な分類には、「何から作られているか」「何の目的で使用するか」を明確に把握することが重要です。例えば、同じコンピューターでも事務用と制御用では耐用年数が異なり、建物についても構造材料と用途により大幅に変わります。
判断が困難な場合は、実務問答集や国税庁の通達を参照し、類似事例を確認することが有効です。また、中古資産の場合は、簡便法による耐用年数の短縮計算を正確に行う必要があります。
税務調査では、事業供用日の記録も重要な確認事項となります。購入日と実際の使用開始日が異なる場合は、使用開始日の証拠書類(作業日報、入居者管理簿など)を整備し、適切な償却開始時期を証明できるよう準備することが必要です。
計上漏れや申告漏れに注意する
税務調査における減価償却関連の指摘を避けるためには、日常的な証拠書類の整備と正確な会計処理が不可欠です。調査官は特に取得価額の範囲、修繕費との区分、少額減価償却資産の判定について詳細に確認します。
取得価額については、本体価格以外の付随費用(運搬費、据付費、設計費など)も含める必要があります。これらの費用を誤って支出時に経費処理していると指摘される可能性が高いため、設備投資時は関連するすべての支出を洗い出し、適切に取得価額に算入することが重要です。
修繕費と資本的支出の区分も頻繁に指摘される項目です。原状回復を超える改良・改修は資本的支出として減価償却の対象となるため、工事内容を詳細に記録し、判断根拠を明確にしておく必要があります。
- 領収書・契約書の整理:取得関連費用の完全な記録保存
- 事業供用日の証明:使用開始を示す客観的証拠の準備
- 資産台帳の整備:取得から除却まで一貫した管理記録
また、少額減価償却資産の特例適用時は、40万円万円未満の判定を慎重に行い、関連資産との一体性も考慮する必要があります。応接セットのように複数資産で構成される場合は、合計額で判定することも重要なポイントです。
定期的な税理士との打合せにより、処理方法の確認と最新の法改正情報の把握を行うことで、税務調査でのリスクを大幅に軽減できます。
赤字の時の減価償却のポイント
赤字の年における減価償却の取り扱いについても触れておきます。法人の場合、赤字年度に計上した減価償却費により増加した欠損金は、将来の黒字と相殺できます。この繰越期間は、欠損金が生じた事業年度の開始日によって異なり、2018年4月1日以後に開始した事業年度に生じた欠損金は10年間、それ以前に開始した事業年度の欠損金は9年間となります。
判断基準として重要なのは、将来の収益見込みと税務戦略です。継続的な成長が見込まれる企業では、赤字年度の減価償却計上により将来の税負担軽減を図れます。一方で、金融機関との融資交渉を控えている場合は、帳簿上の赤字拡大が評価に影響する可能性も考慮する必要があります。
※参照:国税庁「青色申告書を提出した事業年度の欠損金の繰越控除」
事業計画と連動した設備投資戦略を立てる
減価償却の節税効果を最大化するためには、事業計画と設備投資を一体的に捉えた戦略的なアプローチが不可欠です。中長期的な事業展開、収益予測、投資計画を統合的に検討することで、最適なタイミングと規模での設備投資を実現できます。
事業計画との連動においては、まず5年から10年程度の中期的な利益予測を行い、各年度の税負担と投資資金需要のバランスを詳細に分析します。利益が大きく増加する年度には積極的な設備投資により税負担を軽減し、利益が低調な年度には投資を控えて資金を温存するという動的な調整が重要です。
また、事業の成長段階に応じた投資戦略も重要です。創業期や急成長期には生産性向上に直結する設備への集中投資、成熟期には効率化や省力化設備への投資というように、事業ニーズと節税効果を両立させる戦略的な設備選択が求められます。
まとめ|減価償却を活用して持続的な節税効果を実現しよう
減価償却の節税効果を高めるには、仕組みを正しく理解したうえで、特例や優遇措置を自社の状況に合わせて適切に活用することが大切です。この記事では、減価償却によって期待できる節税効果をはじめ、「節税にならない」と言われる理由、法人と個人事業主の違いについて解説しました。
あわせて、中小企業が減価償却を有効に活用するための考え方や、実務で押さえておきたい注意点も紹介しています。減価償却は、使い方次第で節税に役立つ一方、判断を誤ると資金繰りや決算への影響が大きくなることもあります。税務上のリスクを防ぐためにも、制度の内容を正しく理解し、自社に合った方法を選ぶことが重要です。迷ったときは税理士などの専門家に相談し、節税と経営のバランスを取りながら活用していきましょう。
M&Aロイヤルアドバイザリーでは、M&Aや事業承継、経営課題に関するご相談を承っております。M&Aは、事業を引退する際の手段としてだけでなく、企業の成長戦略の一つとして選択されるケースも増えています。一方で、検討から成約までには多くの時間を要するため、円滑な承継を実現するには早期の準備と計画が欠かせません。
「今すぐの譲渡は考えていない」「M&Aを検討したことがない」という経営者様も、将来の選択肢の一つとしてお気軽にお問い合わせください。
関連記事のご案内
-

現物出資とは?要件や検査役の有無、メリットなどわかりやすく解説
詳細を見る
-
フランチャイズとは?意味や仕組みを実例付きでわかりやすく解説
詳細を見る
-
人手不足な業界とは?原因から倒産・人材不足解消の対策まで徹底解説
詳細を見る
-
連結会計をわかりやすく解説!基礎から連結修正仕訳まで徹底ガイド
詳細を見る
-
連結財務諸表とは?連結決算との違い・作成の流れ・見方を解説
詳細を見る
-
家業とは?意味や自営業との違い、家業を継ぐ際の課題と注意点を解説
詳細を見る
-
自己破産するとどうなる?その後の生活や家族への影響を徹底解説
詳細を見る
-
会社設立の流れ|費用や必要書類など会社を作るポイント徹底解説
詳細を見る
-
傘下とは?子会社との違い、傘下に入るメリット・デメリットを解説
詳細を見る
-
援用とは?意味や使い方、時効援用の要件と手続きをわかりやすく解説
詳細を見る
CONTACT
お問い合わせ
当社は完全成功報酬ですので、
ご相談は無料です。
M&Aが最善の選択である場合のみ
ご提案させていただきますので、
お気軽にご連絡ください。


