


分割型分割とは?分社型分割との違いや適格要件、仕訳や税務を解説
着手金・中間金無料 完全成功報酬型


分割型分割とは、会社分割の際に支払い対価を分割会社ではなく株主に払う方法です。会社分割は、支払う先によって分割型分割と分社型分割に分けることができます。本記事では、分割型分割とは何か、分社型分割との違い、適格要件や仕訳、税金についてわかりやすく解説します。
目次
分割型分割と分社型分割の違いをわかりやすく解説
分割型分割と分社型分割は、会社分割を行った際に、承継会社から交付される対価を誰が受け取るかによる分類です。会社分割とは、会社が営む事業の一部または全部を切り出し、他の会社または新たに設立する会社に承継させる組織再編の手法をいいます。
なお、会社分割には、既存会社に承継させる「吸収分割」と、新会社を設立して承継させる「新設分割」があります。これに対して、分割型分割と分社型分割は、会社分割の対価が分割会社に交付されるのか、それとも株主に交付されるのかという違いがあります。
両者は名称が似ているものの、資本関係や税務、会計処理にも影響するため、違いを正しく理解することが大切です。ここでは、分割型分割と分社型分割のそれぞれの意味についてわかりやすく解説します。
分割型分割とは
分割型分割とは、会社分割において、事業を譲り受ける会社(承継会社)が、事業を譲り渡した会社(分割会社)の株主に対価を払う取引形態を指し、「人的分割」とも呼ばれます。分割型分割の場合は、株主が承継会社の株式または現金を直接受け取ることができます。
しかし、会社法の施行に伴い、会社分割の仕組みが整理され、人的分割は廃止され、分社型分割に一本化されました。ただし、分社型分割であっても剰余金配当等の仕組みを活用することで、株主は対価を受け取ることができ、分割型分割と同様の効果を得ることができます。
なお、分割型分割では、対価が交付されない無対価分割型分割という考え方が問題になることもあります。例えば、承継会社が分割会社の株式の全部を保有している場合や分割会社が承継会社の株式等を保有していない場合です。
この場合は、非適格分割となる場合がありますが、完全支配関係があるなど適格要件を満たしているケースもあるため、税務上の適格要件や株主課税に関しては十分に確認が必要です。
参考:国税庁「分割対価資産がない分割型分割に係る適格判定について」
分社型分割とは
分社型分割とは、会社分割において承継会社から交付される株式や金銭などの対価が、分割会社に交付される取引形態を指し、「物的分割」とも呼ばれます。分割会社が承継会社の株式を取得するため、過半数以上の株式を取得した場合は、承継会社を子会社にすることができます。そのため、グループ内再編や事業の子会社化で利用されることが多いです。
分社型分割には分社型新設分割と分社型吸収分割があり、両者の違いは、切り出した事業を承継する会社が新たに設立した会社か、既存の会社かの違いです。また、適格要件を満たすことで、税制上の優遇措置が受けられます。
THANK YOU
お問い合わせが
完了しました
ご記入いただきました情報は
送信されました。
担当者よりご返信いたしますので、
お待ちください。
※お問い合わせ後、
2営業日以内に返信がない場合は
恐れ入りますが
再度お問い合わせいただきますよう、
よろしくお願い致します。
お急ぎの場合は
代表電話までご連絡ください。

分割型分割と分社型分割の適格要件
分割型分割および分社型分割が「適格分割」に該当する場合、税制上の優遇措置を受けることができます。優遇措置を受けるには、適格要件を満たす必要があります。適格要件は分割会社と承継会社の関係性によって異なり、承継会社による分割会社の保有株式の割合によって「完全支配関係」「支配関係」「共同事業」の3つに区分されます。
| 関係性の分類 | 承継会社が保有する分割会社の株式の割合 |
| 完全支配関係 | 100% |
| 支配関係 | 50%超~100%未満 |
| 共同事業 | 50%以下 |
また適格要件の種類は以下のとおりです。
- 金銭等不交付要件:承継会社が支払う対価が「承継会社の株式」または「承継会社の親会社の株式」であること。
- 案分型要件:支払う対価を分割会社の株主が保有する株式数の割合に応じて割り当てること。(例:株主Aが60株、株主Bが40株の場合、対価の60%を株主A・対価の40%を株主Bに支払う)
- 継続保有要件:分割会社の株主が受け取った承継会社の株式を継続して保有することが見込まれていること。分割前から完全支配関係や支配関係があるのであれば、分割後に支配株主との関係が続くこと。
- 事業移転要件:分割した事業の主要な資産・負債が承継会社に移転し、かつ、分割事業で働いていた従業員の概ね80%以上が承継会社の対象業務に従事することです。
- 事業継続要件:分割した事業が分割後も承継会社で継続されると見込まれることです。
- 事業関連性要件:承継会社が行う事業と分割会社から譲り受けた事業に関連性があることです。この要件は共同事業の適格要件であり、承継会社と分割会社に支配関係がないため、相互に関連性があることが求められます。
- 選択要件:承継会社と分割会社の関係性が共同事業の場合、選択要件として、以下のいずれかの要件を満たす必要があります。
| ・同等規模要件:分割された事業と承継会社の事業規模(売上高・従業員数・資本金など)が概ね5倍を超えないこと ・双方経営参画要件:分割会社と承継会社の特定役員が各1名以上、経営に参加することが見込まれていること ※特定役員とは、社長、副社長、代表取締役、代表執行役、専務取締役、常務取締役、またはこれらに準ずる者で、経営に従事している者をいいます。 |
分割型分割の適格要件
分割型分割の場合の関係性ごとの適格要件は次のとおりです。支配関係が強いほど適格要件は少なく、関係性が弱いほど満たすべき条件は多くなります。
| 分類 | 適格要件 |
| 完全支配関係 | ・金銭等不交付要件 ・案分型要件 ・継続保有要件 |
| 支配関係 | ・金銭等不交付要件 ・案分型要件 ・継続保有要件 ・事業移転要件 ・事業継続要件 |
| 共同事業 | ・金銭等不交付要件 ・案分型要件 ・継続保有要件 ・事業移転要件 ・事業継続要件 ・事業関連性要件 ・選択要件 |
スピンオフ分割
スピンオフ分割とは、特定の事業部門や子会社を切り離し、新たに独立した企業として分離する手法で、新設分割型分割とも呼ばれます。スピンオフ分割では、親会社の株主には新設会社の株式が交付されます。
スピンオフ分割の適格要件は以下のとおりです。
| 適格要件 | 内容 |
| 非支配要件 | 分割会社が分割直前に他の者による支配関係がなく、分割承継会社にも他の者による支配関係が見込まれないこと |
| 株式のみ按分交付要件 | 分割会社の株主に交付される対価が分割承継会社の株式であり、株主の持株数に応じて交付されること |
| 主要資産等移転要件 | 分割事業の主要な資産・負債が分割承継会社に移転されること |
| 従業員引継要件 | 分割事業に関わる従業員の80%以上が分割承継会社で従事することが見込まれること |
| 事業継続要件 | 分割事業が分割承継会社にて引き続き行われること |
| 役員引継要件 | 分割会社の役員または分割事業に従事している重要な使用人のいずれかが分割承継会社の特定役員になることが見込まれること |
分社型分割の適格要件
分社型分割の場合、対価は分割会社に支払うため、株主に対等に割り当てる案分型要件はなくなります。なお、三角分割の場合も適格要件は同じです。ただし、適用される対価が承継会社の親会社の株式のみとなります。
| 分類 | 適格要件 |
| 完全支配関係 | ・金銭等不交付要件 ・継続保有要件 |
| 支配関係 | ・金銭等不交付要件 ・継続保有要件 ・事業移転要件 ・事業継続要件 |
| 共同事業 | ・金銭等不交付要件 ・継続保有要件 ・事業移転要件 ・事業継続要件 ・事業関連性要件 ・選択要件 |
参考:国税庁「いわゆる三角分割(分割型分割)に係る適格要件について」
分割型分割と分社型分割の税法上の区分
会社分割の場合、分割会社では法人税が発生する可能性があります。税法上、分割型分割は「人的分割」、分社型分割は「物的分割」に区分されます。分割型分割および分社型分割の税法上の区分について見ていきましょう。
分割型分割(人的分割)の税金
分割型分割(人的分割)の場合、分割会社は法人税、分割会社の株主はみなし配当による所得税や地方税が発生します。しかし、適格要件を満たす場合、原則として分割会社と分割会社の株主には税金は発生しません。なお、承継会社では法人税は発生しませんが、取得資産によっては不動産税取得税や登録免許税等が発生することがあります。
分社型分割(物的分割)の税金
分社型分割(物的分割)の場合は、対価を受け取るのは分割会社であるため、株主には税金は発生しません。また、分社型分割であっても適格要件に該当すれば税金は発生しません。承継会社では分割型分割、分社型分割のいずれにおいても法人税は発生しませんが、分割型分割と同じく取得資産によっては税金が発生する可能性があります。
適格分割と非適格分割の違い
| 項目 | 分割会社 | 分割会社株主 |
| 適格分割 | 税金は発生しない | 税金は発生しない |
| 非適格分割 | 法人税が発生 | 所得税・地方税が発生 |
分割型分割と分社型分割の会計処理・仕訳
分割型分割と分社型分割の会計処理と仕訳についても解説します。分割会社と承継会社、分割会社株主では仕訳が異なります。
分割会社の会計処理
分割会社の分割型分割と分社型分割の場合の会計処理は次のとおりです。
分割型分割の仕訳
適格分割型分割の場合
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
| 諸負債 | 簿価 | 諸資産 | 簿価 |
| 資本金等の額 | 分割直前の資本金等の額×分割移転割合 | ー | ー |
| 利益積立金額 | 貸借差額 | ー | ー |
非適格分割型分割の場合
非適格分割型分割では、資産・負債の仕訳と株主への対価の分配の仕訳処理を行います。
【➀資産・負債の取引】
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
| 諸負債 | 簿価 | 諸資産 | 簿価 |
| 分割対価 | 時価 | 譲渡損益 | 貸借差額 |
【②株主への対価の分配】
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
| 資本金等の額 | 分割直前の資本金等の額×分割移転割合 | 分割対価 | 時価 |
| 利益積立金額 | 貸借差額 | ー | ー |
分社型分割の仕訳
適格分社型分割の場合
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
| 諸負債 | 簿価 | 諸資産 | 簿価 |
| 承継法人株式 | 貸借差額 | ー | ー |
非適格分社型分割の場合
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
| 諸負債 | 簿価 | 諸資産 | 簿価 |
| 分割対価 | 時価 | 譲渡損益 | 貸借差額 |
承継会社の会計処理
分割型分割の仕訳
適格分割型分割の場合
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
| 諸資産 | 簿価引継ぎ | 諸負債 | 簿価引継ぎ |
| ー | ー | 資本金等の額 | 簿価引継ぎ |
| ー | ー | 利益積立金額 | 簿価引継ぎ |
非適格分割型分割の場合
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
| 諸資産 | 時価 | 諸負債 | 時価 |
| 資産調整勘定 | 貸借差額 | 資本金等額 | 株式時価 |
分社型分割の仕訳
適格分社型分割の場合
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
| 諸資産 | 簿価引継ぎ | 諸負債 | 簿価引継ぎ |
| ー | ー | 資本金等の額 | 簿価引継ぎ |
非適格分社型分割の場合
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
| 諸資産 | 時価 | 諸負債 | 時価 |
| 資産調整勘定 | 貸借差額 | 資本金等の額 | 株式時価 |
分割会社株主の会計処理(分割型分割)
適格分割型分割の場合
分割型分割が行われた際、分割会社の株主は新たに設立された企業の株式を受け取ります。この場合、株主は受け取った株式を簿価で評価し、減少した価額分を差し引いて会計処理を行います。
分割が適格分割とされる場合、税務上の特例が適用され、一定の条件下で株主は新たな株式に対する課税を繰り延べることが可能になります。
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
| 承継法人株式 | 簿価付替 | 分割法人株式 | 分割直前の分割会社株式の簿価×分割移転割合 |
非適格分割型分割の場合
【対価が株式のみの場合】
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
| 承継法人株式 | 貸方の合計額 | 分割法人株式 | 分割直前の分割会社株式の簿価×分割移転割合 |
| ー | ー | 受取配当金 | みなし配当金額 |
【対価に株式以外を含む場合】
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
| 分割対価 | 時価 | 分割法人株式 | 分割直前の分割会社株式の簿価×分割移転割合 |
| 譲渡損益 | 貸借差額 | 受取配当金 | みなし配当金額 |
分割型分割のメリット
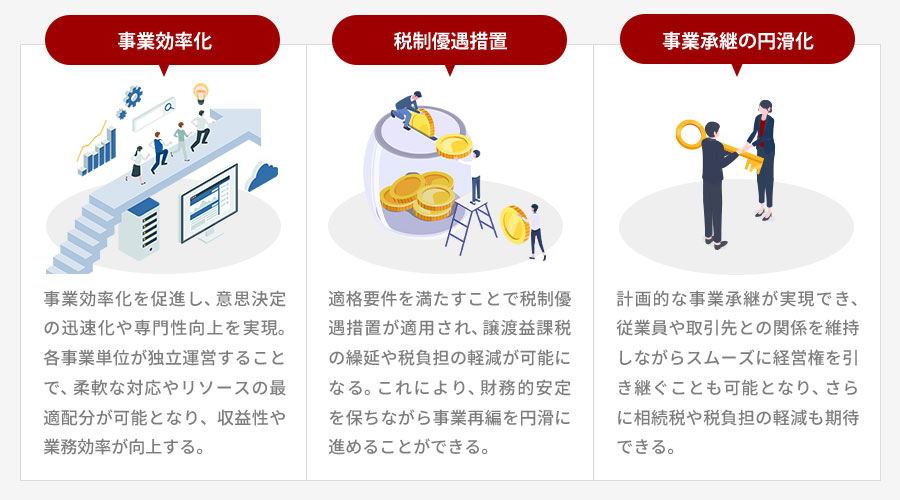
分割型分割は企業の戦略的な再編をサポートし、多くのメリットをもたらします。分割型分割のメリットとして主に以下が挙げられます。
- 事業の効率化
- 税制上の優遇措置
- 事業承継の円滑化
それぞれについて解説します。
事業の効率化
分割型分割の大きなメリットの一つに事業効率化が挙げられます。特定の事業部門や子会社を分割することにより、それぞれの事業単位が独立して運営できるようになり、意思決定の迅速化や専門性の向上が期待できます。例えば、ある製造業の企業が内部で実行していた複数の異なる事業を独立させることで、それぞれの事業が市場のニーズに即応し柔軟に対応できるようになります。
さらに、分割後の各事業単位が独自の経営目標を設定し、効率的な経営を実現することが可能です。これにより、無駄を削減し、リソースを効果的に配分することができます。その結果、全体としての事業パフォーマンスが向上し、収益性の向上にもつながります。
例えば、ITサービス企業が自社の開発部門と運用部門を分割することで、開発部門が新しい技術や製品の開発に専念できる一方、運用部門が既存サービスの安定稼働を確保するための取り組みを行うことが容易になります。このような分割により、それぞれの部門が高度な専門性を発揮できるようになり、全体としての業務効率が飛躍的に向上します。
税制上の優遇措置
分割型分割を実施することで得られる大きなメリットの一つが、税制優遇措置の適用です。法令に沿った分割を行うことで、適格要件を満たすことができれば、譲渡益課税の繰延や特定の資産の移転にともなう税負担の軽減が可能となります。これにより、企業は多額の税負担を回避しつつ、事業の再編成を円滑に進めることができます。
例えば、新設分割を行う際に適格要件を満たすことで、移転される資産に対する税負担を抑えることが可能です。これにより、分割後に発生する資金負担が軽減され、財務的な安定性を保ちながら事業の再編を進めることができます。
税制優遇措置を受けるためには、法的手続きや適格要件を正確に理解し遵守することが重要です。企業はこれらの手続きを適切に行い、専門家の助言を受けながら計画を進めることで、税制優遇措置を享受することができます。
事業承継の円滑化
分割型分割を活用することで、事業承継を円滑に行うことが可能となります。特に、中小企業においては事業承継の準備が不十分な場合が多いですが、分割型分割を実施することで計画的な事業承継が実現できます。
一例として、経営者が高齢で次世代への事業承継を検討している場合、分割型分割を用いて特定の事業部門を新たに発足させ、後継者に承継する手続きを進めることができます。これにより、従業員や取引先との関係性を維持しつつ、スムーズに経営権を引き継ぐことが可能です。
また、分割型分割を活用することで、相続税や贈与税の負担を軽減できる場合もあります。例えば、経営者が生前に特定の事業部門だけを切り離して他社に譲渡することで、相続税の課税対象となる財産を減少させることができます。このように、分割型分割は経営者や後継者にとって非常に有用な手法であり、円滑な事業承継を実現するための重要な手段となります。

分割型分割のデメリット
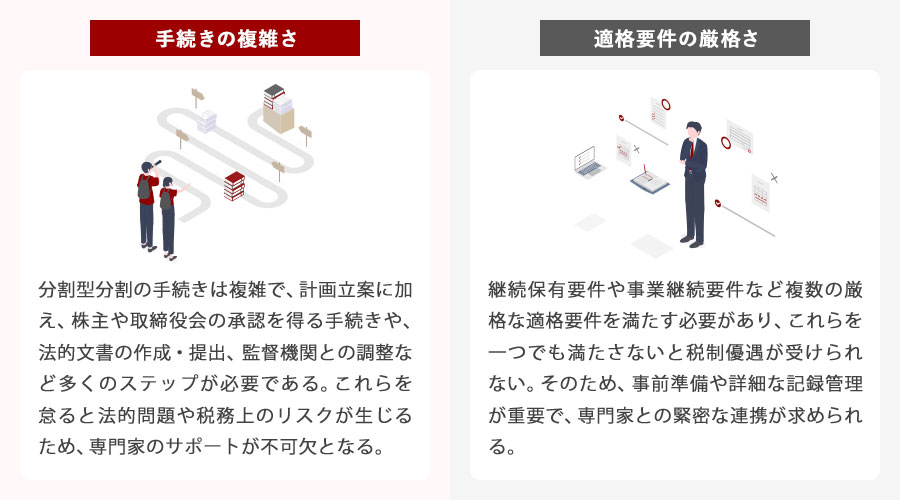
分割型分割を行う際には、いくつかのデメリットがあるため、事前に理解しておくことが重要です。分割型分割のデメリットとして、主に以下が挙げられます。
- 手続きの複雑さ
- 適格要件の厳格さ
それぞれについて解説します。
手続きの複雑さ
分割型分割の手続きは非常に複雑です。まず、企業内部で計画を立てることが重要です。次に、株主や取締役会の承認を得るための手続きを進めることが求められます。その後、法的文書の作成や提出、必要な監督機関との調整など、多くのステップを踏まなければなりません。これらの手続きを怠ると、法的な問題や税務上のペナルティが発生するリスクがあります。そのため、分割型分割を成功させるためには、専門家のサポートを受けることが不可欠です。
適格要件の厳格さ
分割型分割には、適格要件が厳格に定められています。例えば、継続保有要件や事業継続要件など、複数の条件を満たす必要があります。これらの要件を一つでも満たさない場合、分割は非適格分割とみなされ、税務上の優遇措置を受けることができません。また、適格要件を満たすためには、綿密な事前準備や詳細な記録管理が必要です。このため、企業内部のリソースを大幅に消費する可能性があります。適格要件をクリアするためには、専門の税理士や会計士と緊密に連携し、計画を進めることが求められます。
まとめ
分割型分割と分社型分割は、企業が組織再編を行う際の重要な選択肢の一つです。特に、適格要件や税務処理、仕訳については、企業の財務や戦略に大きな影響を与えるため、正確な知識が求められます。実際に自社の状況に応じた組織再編を考える際には、税理士や会計士などの専門家に相談し、適切な計画を立てることが重要です。また、最新の法改正や税制改正に関する情報も常にチェックし、適切な対応を心がけましょう。
M&Aロイヤルアドバイザリーでは、M&Aや事業承継に関する相談を承っております。M&Aや経営課題に関するお悩みはお気軽にお問い合わせください。
関連記事のご案内
-

M&Aの資金調達方法11選|選び方から注意点まで徹底解説ガイド
詳細を見る
-
有限会社の株式を譲渡や相続できる?事業承継の注意点を徹底解説
詳細を見る
-

事業再生ADRとは?メリットや手続き、事例をわかりやすく解説
詳細を見る
-
事業承継信託とは?メリット・デメリットをわかりやすく解説
詳細を見る
-
退職所得控除とは?控除額の計算方法や5年ルール改正をわかりやすく
詳細を見る
-
戦略と戦術の違いをわかりやすく解説!事例から学ぶ成功ポイントと注意点
詳細を見る
-
拒否権付株式とは?発行するメリットと注意点をわかりやすく解説
詳細を見る
-
合併公告とは? 官報の期間と記載例、怠った場合のリスクを徹底解説
詳細を見る
-
ベンチャーの資金調達ガイド:13種類の方法をわかりやすく解説
詳細を見る
-
株式交換で株価はどうなる?株式交換比率など影響要因を詳しく解説
詳細を見る

CONTACT
お問い合わせ
当社は完全成功報酬ですので、
ご相談は無料です。
M&Aが最善の選択である場合のみ
ご提案させていただきますので、
お気軽にご連絡ください。


